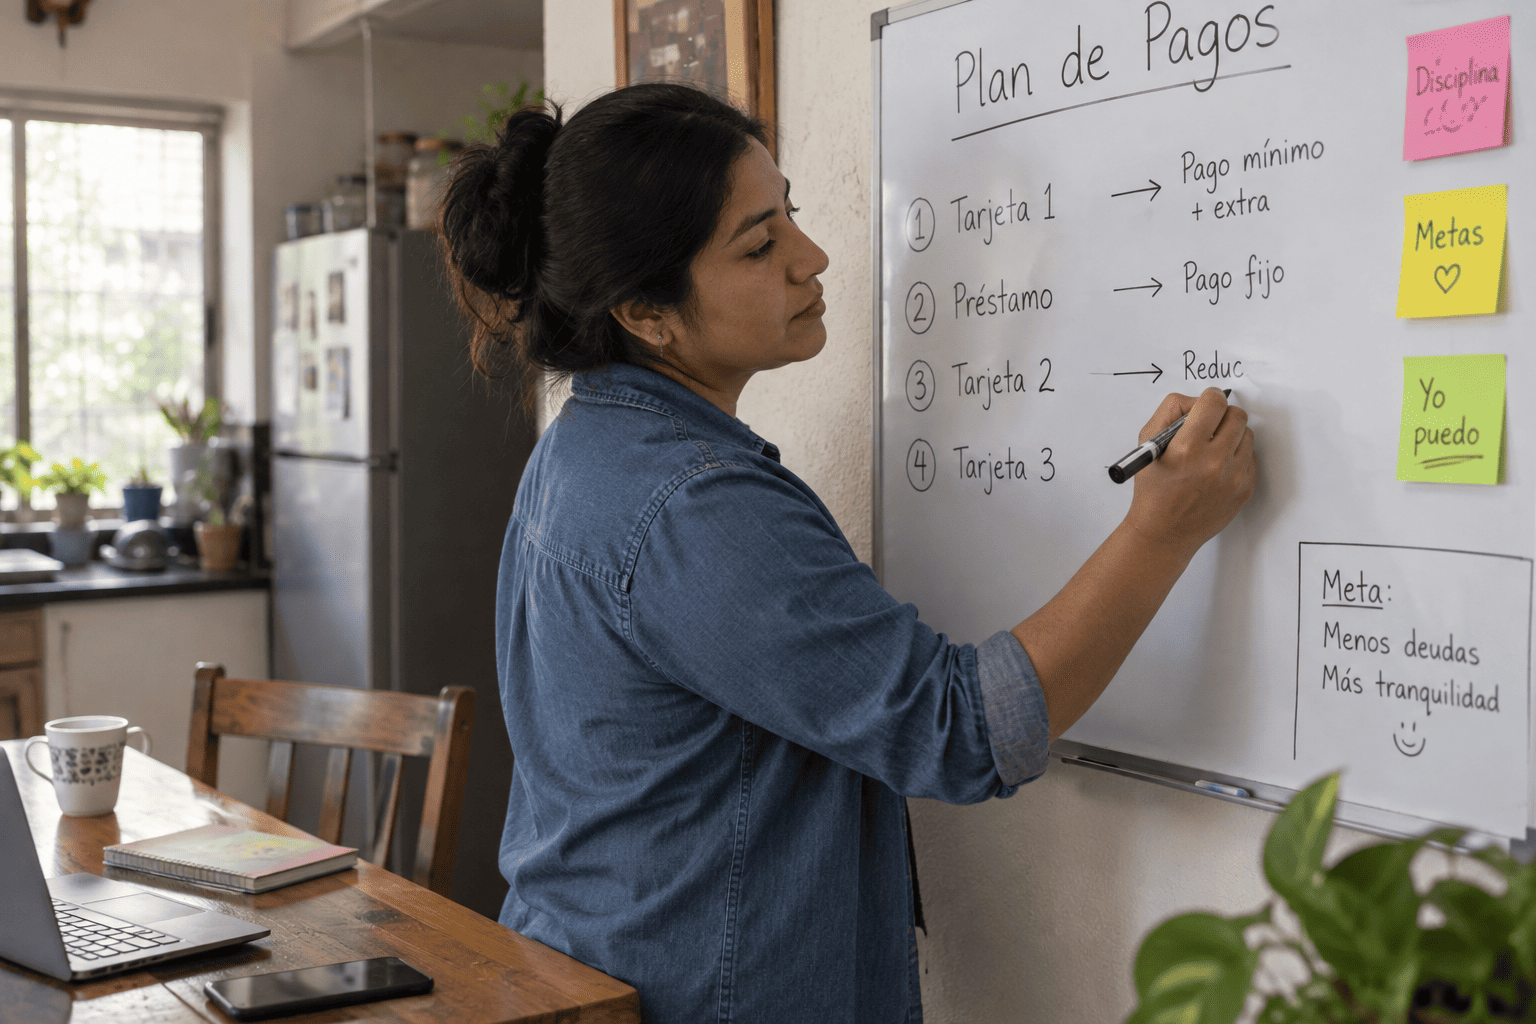
Tienes tres o cuatro deudas, cada una con su fecha de pago, su tasa y su pago mínimo, y el dinero no alcanza para atacarlas todas a la vez. La pregunta útil no es cuál método es “el mejor”, sino cuál puedes sostener hasta el final con lo que ganas hoy.
Aquí armas tu plan en una tarde: juntas tus datos, comparas los dos métodos con un ejemplo en pesos y eliges según tu perfil.
Respuesta rápida: la avalancha (pagar primero la deuda con la tasa más alta) es la que menos intereses cuesta. La bola de nieve (pagar primero el saldo más pequeño) te da victorias antes y por eso a muchas personas les funciona mejor. En ambas pagas el mínimo en todas las demás deudas.
Primero, junta tus propios números
Ningún método funciona con cifras a ojo. Abre tus estados de cuenta o contratos y anota, por cada deuda:
- Saldo: lo que debes hoy, no tu límite de crédito.
- Tasa de interés anual: aparece en el estado de cuenta o en el contrato.
- CAT: sirve para comparar el costo total, porque incluye comisiones.
- Pago mínimo y fecha límite de pago: para no caer en atrasos mientras priorizas otra deuda.
- Monto mensual total que puedes destinar a deudas, después de tus gastos básicos.
Si una de tus deudas es una tarjeta, la Calculadora de Pagos Mínimos de la Condusef te muestra el pago mínimo, el tiempo que tardarías en liquidarla y cuánto pagarías en total. Solo capturas saldo, tasa, límite de crédito y fecha de corte.
Bola de nieve: el saldo más pequeño primero
Ordenas tus deudas de menor a mayor saldo. Pagas el mínimo en todas y mandas todo el dinero sobrante a la más pequeña. Al liquidarla, su pago se suma a la siguiente, y así el monto crece como una bola de nieve.
- Ventaja: cierras cuentas pronto, tienes menos pagos que vigilar y ves avances reales.
- Ventaja: el hábito se construye rápido, lo que ayuda si antes abandonaste otros planes.
- Riesgo: ignora las tasas. Si tu deuda más grande es también la más cara, pagas más intereses.
- Ideal si: tus tasas son parecidas entre sí o necesitas motivación visible.
Avalancha: la tasa más alta primero
Ordenas tus deudas de mayor a menor tasa de interés. Pagas el mínimo en todas y concentras el sobrante en la que más cuesta. Al liquidarla, pasas a la siguiente tasa más alta.
- Ventaja: reduces el costo total, porque atacas primero el dinero que más rápido crece.
- Ventaja: suele terminar antes o al mismo tiempo que la bola de nieve.
- Riesgo: si la deuda más cara también es grande, pueden pasar muchos meses sin cerrar ninguna cuenta.
- Ideal si: hay una diferencia amplia entre tus tasas y te motivan los números.
Un ejemplo con números
Estos datos son ilustrativos, no corresponden a ninguna institución. Imagina un presupuesto de $2,400 MXN al mes para deudas:
| Deuda | Saldo | Tasa anual | Pago mínimo |
|---|---|---|---|
| Tarjeta de tienda | $3,000 | 35% | $200 |
| Préstamo personal | $10,000 | 45% | $500 |
| Tarjeta bancaria | $14,000 | 60% | $800 |
Los mínimos suman $1,500, así que sobran $900 al mes para la deuda prioritaria. Este es el resultado aproximado con cada método:
| Método | Primera deuda liquidada | Libre de deudas | Intereses pagados |
|---|---|---|---|
| Bola de nieve | Mes 3 | Mes 17 | $11,800 |
| Avalancha | Mes 11 | Mes 16 | $10,100 |
Lo que muestra el ejemplo:
- Ahorro: la avalancha cuesta cerca de $1,750 menos en intereses y termina un mes antes.
- Motivación: la bola de nieve te da tu primera deuda liquidada 8 meses antes.
- Simplificación: el cálculo no incluye IVA sobre intereses, comisiones ni compras nuevas, así que tu resultado real será distinto.
Cuál te conviene según tu situación
Compara tu tabla de deudas con estos perfiles:
- Si tus tasas son muy distintas (como 35% contra 60%): la avalancha te ahorra más.
- Si tus tasas son parecidas: la bola de nieve casi no te cuesta extra y te da ritmo.
- Si tienes muchas deudas pequeñas que te saturan: empieza por la bola de nieve para reducir pagos y respirar.
- Si tu deuda más pequeña también es la más cara: ambos métodos coinciden, empieza por ella.
- Si dudas entre los dos: liquida primero una deuda muy pequeña para ganar impulso y después sigue con la avalancha.
Arma tu plan paso a paso
- Lista tus deudas con saldo, tasa, mínimo y fecha de pago.
- Define tu monto mensual para deudas y respétalo aunque una deuda se liquide.
- Paga el mínimo en todas. La Condusef explica que el mínimo evita reportes negativos en Buró de Crédito, aunque genera intereses.
- Manda todo el sobrante a la deuda prioritaria según el método que elegiste.
- Suma su pago a la siguiente cada vez que liquides una.
- Revisa tu plan cada 3 meses y evita nuevos cargos en las tarjetas que estás pagando.
Si ni con los mínimos te alcanza
Sucede más seguido de lo que parece, y tiene salida. Antes de dejar de pagar, considera estas opciones:
- Habla con tu institución para pedir una reestructura o una tasa menor.
- Evalúa consolidar solo si el nuevo crédito tiene un CAT menor al costo actual de tus deudas.
- Desconfía de quien promete “borrar” tu Buró de Crédito. La Condusef advierte que nadie puede hacerlo.
Preguntas frecuentes
¿Puedo cambiar de método a mitad del camino?
Sí. Si tu situación cambia, recalcula con tus saldos actuales y ajusta el orden.
¿Dónde van las compras a meses sin intereses?
Cubre la mensualidad a tiempo y concentra el dinero extra en las deudas que sí generan intereses.
¿Consolidar reemplaza estos métodos?
No siempre. Consolidar reúne tus deudas en un solo pago, pero tú decides después el orden de pago y si la tasa realmente baja.
Te puede interesar: Qué hacer con el finiquito si sales de un trabajo con deudas pendientes
Tu siguiente paso esta semana
Haz la lista de tus deudas hoy y elige tu método con los números enfrente. Un plan sencillo que cumples vale más que uno perfecto que abandonas en el mes dos.
Si tienes dudas sobre tus derechos como usuario o un problema con una institución, acude a la Condusef: 55 53 400 999 o condusef.gob.mx.
 Eric Sandhaus