
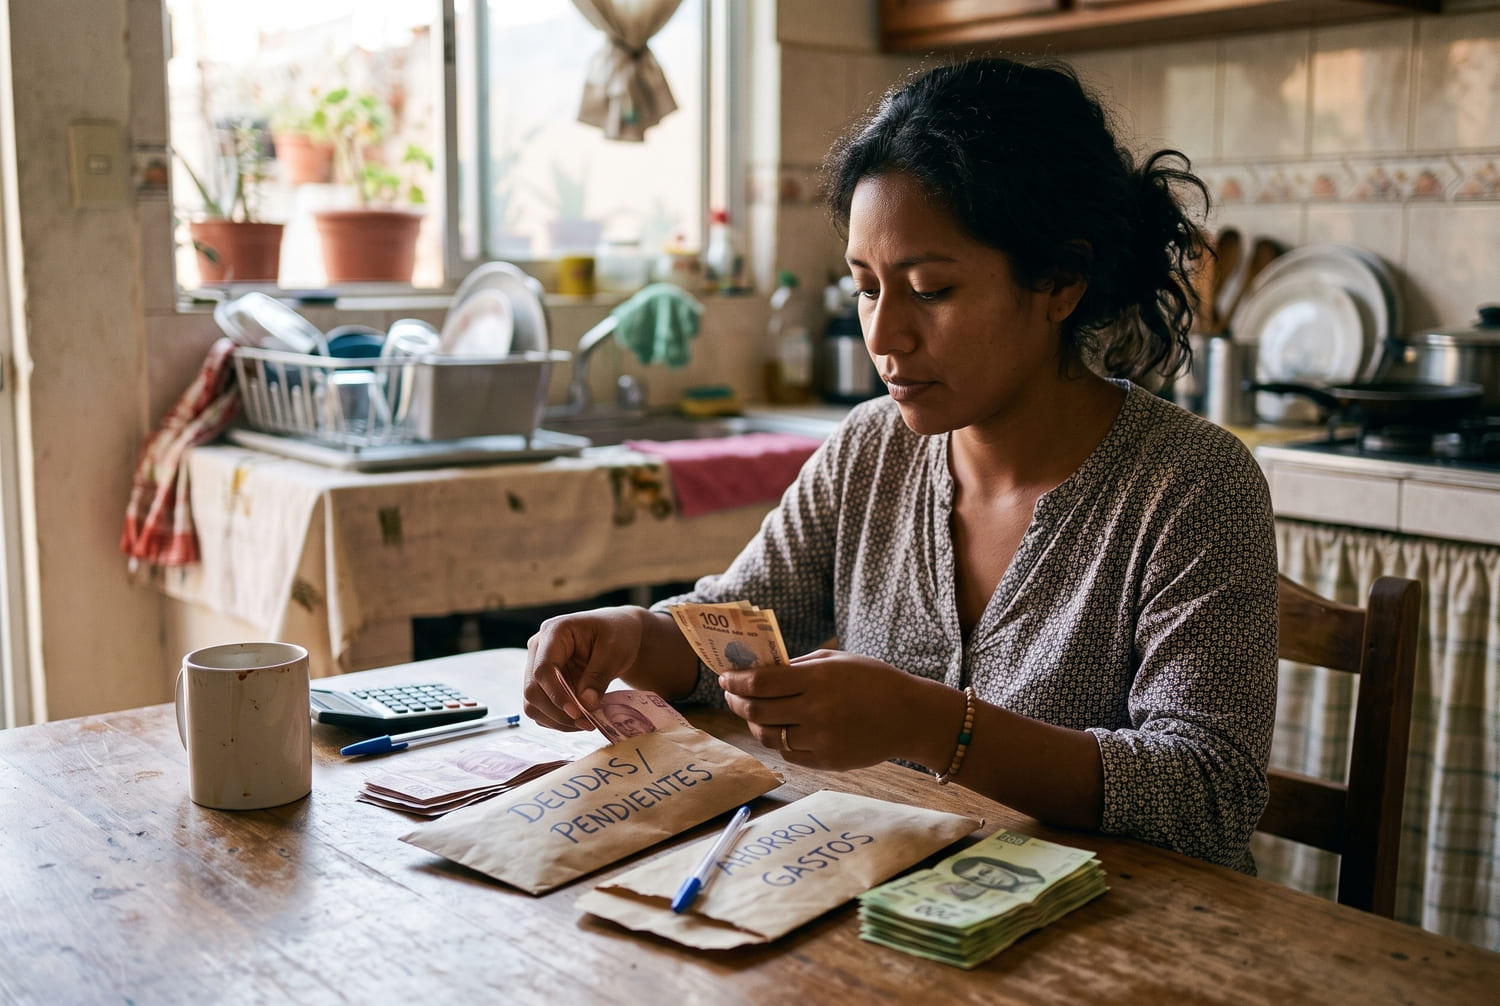
Salir de un trabajo con deudas activas complica una decisión que parecía simple: qué hacer con el dinero del finiquito. Puede resolver de golpe una tarjeta atrasada o un préstamo en cobranza, pero también es la liquidez que necesitas mientras encuentras otro ingreso. Repartirlo mal en los primeros días es el error más caro de esta transición.
Antes de decidir, conviene separar dos preguntas: qué tan urgente es cada deuda y cuánto tiempo puedes estar sin sueldo fijo. La respuesta cambia según si renunciaste con otro empleo asegurado o saliste sin plan B.
Si tienes una deuda en cobranza activa o con una tasa muy alta, destina una parte del finiquito a resolverla cuanto antes. Pero separa primero un colchón mínimo de gastos fijos, porque quedarte sin ingreso y sin liquidez es un riesgo mayor que dejar una deuda al corriente un mes más.
Qué trae el finiquito antes de repartirlo
El finiquito no es un solo número: son varios conceptos que la ley obliga a pagar sin importar si renunciaste o te corrieron.
- Salario devengado: los días que ya trabajaste y no te habían pagado.
- Aguinaldo proporcional: mínimo 15 días de salario al año, según el tiempo trabajado en el año calendario (Art. 87 LFT).
- Vacaciones proporcionales y prima vacacional: los días de vacaciones que generaste y no tomaste, más un 25% adicional sobre su valor (Arts. 76 y 80 LFT).
- Indemnización constitucional y prima de antigüedad: solo si fue despido injustificado, no si renunciaste.
El monto que en realidad puedes usar es el neto, después de la retención de ISR. No planees el reparto sobre la cifra bruta que te muestren en el desglose.
Opción 1: usar el finiquito para pagar deudas
Tiene sentido cuando la deuda ya te está costando más de lo que el dinero te rendiría guardado, o cuando el atraso está por convertirse en un problema mayor.
- Prioriza la deuda con la tasa más alta, casi siempre tarjetas de crédito, antes que un préstamo con tasa fija más baja.
- Si ya tienes cuentas en cobranza, un pago de contado suele abrir espacio para negociar un descuento, algo que casi nunca se ofrece si pagas a plazos.
- Detener un atraso evita que se registre como una afectación mayor en tu Buró de Crédito, lo que te complica pedir crédito después.
- El riesgo real: si usas todo el finiquito en deudas y tardas en conseguir otro ingreso, terminas usando tarjetas para gastos básicos, es decir, generando la deuda que acabas de pagar.
Esta opción conviene más si ya tienes otro empleo formal por arrancar o un ingreso alterno confirmado.
Opción 2: guardar el finiquito como colchón
Tiene sentido cuando no sabes cuánto tardarás en conseguir otro ingreso o cuando tus deudas están al corriente, sin cobranza ni atraso.
- Calcula tus gastos fijos mensuales (renta, comida, transporte, pagos mínimos) y multiplícalos por el número de meses que crees que puede tardar tu búsqueda de empleo.
- Sigue cubriendo al menos el pago mínimo de tus deudas activas, aunque no las liquides, para no caer en mora ni afectar tu historial.
- No toques este colchón para gastos que puedan esperar; su función es cubrir lo esencial, no mantener tu nivel de gasto anterior.
- El riesgo real: si guardas todo y la deuda sigue generando intereses o cae en cobranza, terminas pagando más de lo que hubieras pagado resolviéndola de entrada.
Esta opción conviene más si no tienes certeza de tu próximo ingreso o si tu sector tarda en contratar.
Cuál conviene según tu situación
- Ya tienes otro empleo confirmado y deuda en cobranza o con tasa alta: paga esa deuda primero, el colchón lo repones con el próximo sueldo.
- No tienes empleo asegurado y tus deudas están al corriente: guarda el colchón completo y sigue pagando solo el mínimo de tus deudas.
- No tienes empleo asegurado y sí hay una deuda en cobranza: separa un colchón reducido (la mitad de lo calculado) y usa el resto para negociar un descuento por pago de contado en esa cuenta específica.
- El finiquito no alcanza para ambas cosas: cubre primero el colchón mínimo de un mes, después la deuda más urgente, y deja las demás al corriente con el pago mínimo hasta tener otro ingreso.
Antes de repartir el dinero, revisa esto
- Si el finiquito llega a una cuenta del mismo banco donde tienes una deuda vencida, revisa tu contrato: algunos incluyen una cláusula de compensación que permite al banco descontar el saldo directamente del depósito.
- El finiquito, como cualquier salario, no puede embargarse por deudas civiles o mercantiles mientras está en manos de tu patrón (Art. 112 LFT). Esa protección aplica al pago en sí, no a lo que pase después dentro de tu cuenta bancaria.
- Si sospechas que un banco descontó de más o aplicó una compensación que no autorizaste, puedes presentar una queja ante la Condusef.
- Guarda el desglose de tu finiquito y el comprobante de cualquier pago de deuda que hagas con él, por si necesitas aclarar algo después.
Qué hacer primero
Antes de mover el dinero, escribe en una lista tus deudas activas con su tasa y su estatus (al corriente, atrasada, en cobranza), y tus gastos fijos mensuales al lado. Esa comparación, más que cualquier regla general, te dice cuánto necesitas de colchón y cuánto puedes destinar a pagar.
Si una institución ya te reportó a cobranza o tienes dudas sobre un descuento en tu banco, acude a la Condusef antes de firmar cualquier convenio de pago; la asesoría es gratuita y te ayuda a negociar en mejores términos.
Preguntas frecuentes
¿El finiquito paga automáticamente mis deudas con tarjetas?
No, ninguna institución descuenta tu deuda del finiquito por defecto, salvo que tu contrato tenga una cláusula de compensación con el banco donde te depositan el dinero.
¿Conviene usar el finiquito para liquidar una deuda chica antes que una grande?
Solo si la deuda chica tiene la tasa más alta o ya está en cobranza; el tamaño de la deuda importa menos que su costo y su urgencia.
Te puede interesar: Qué hacer con tu dinero si te despidieron y te dieron una liquidación: cómo no gastarla en los primeros meses
 Eric Sandhaus
1 comment
Comments are closed.