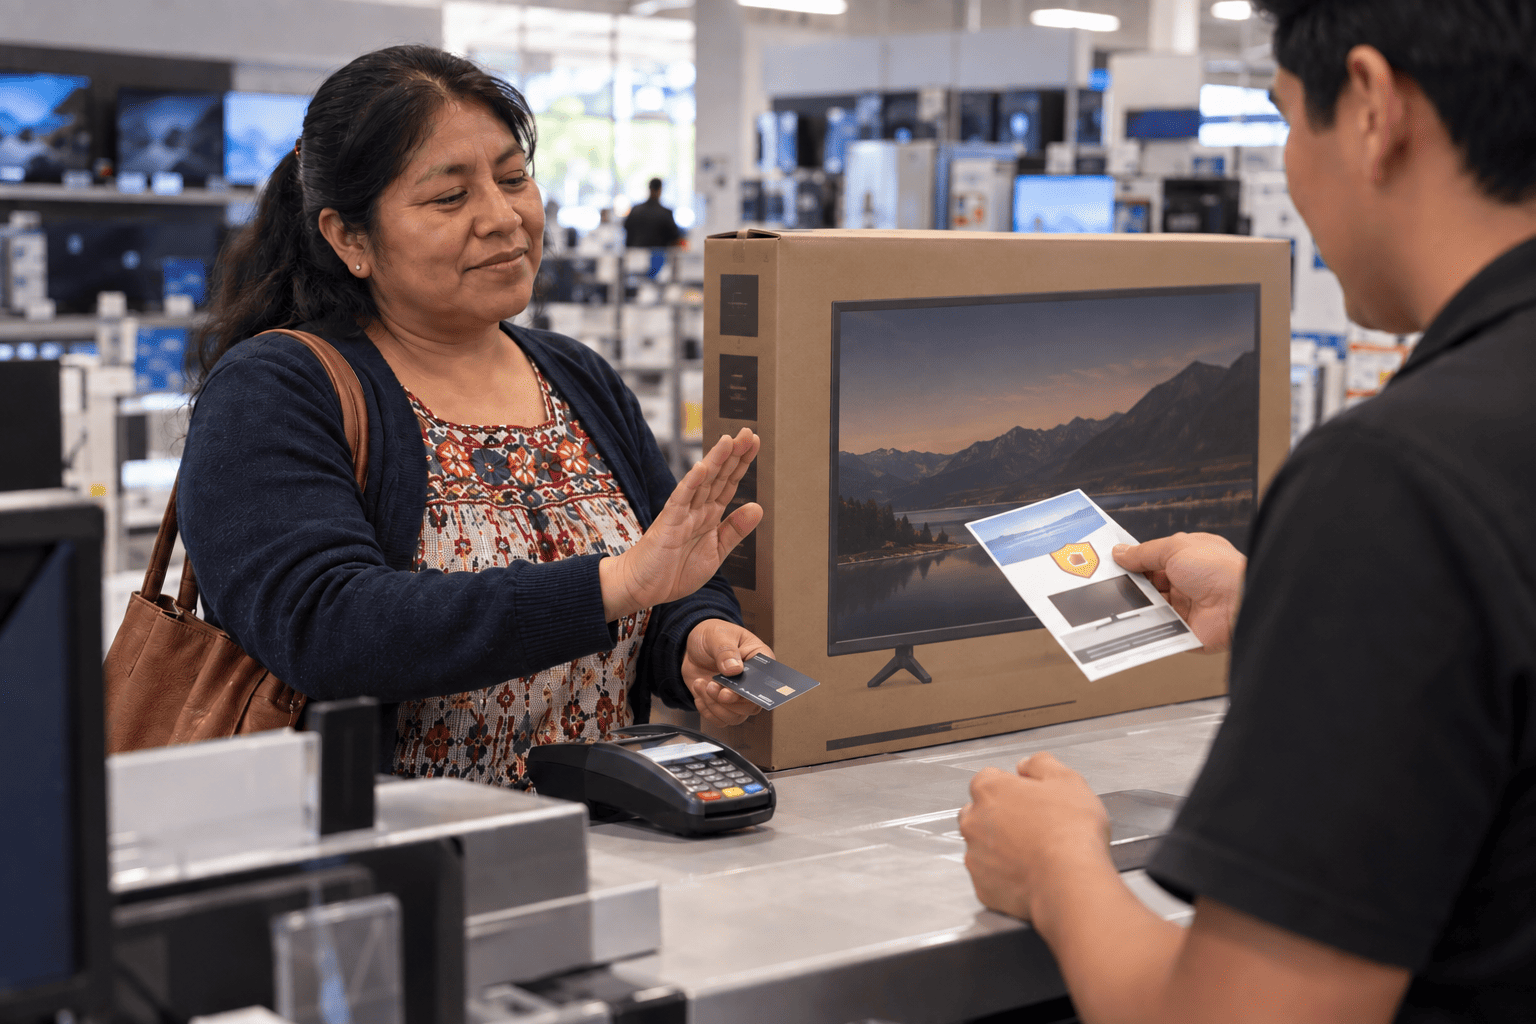
Vas a pagar una pantalla, un refrigerador o una laptop y en caja te ofrecen la “garantía extendida” por un cargo adicional. Antes de aceptar, revisa qué protección ya tienes. Por un lado está la garantía que exige la ley. Por otro, si pagas con cierto tipo de tarjeta, hay dos coberturas sin costo que mucha gente nunca usa.
Respuesta rápida: si tu tarjeta es Visa Gold, Platinum, Signature o Infinite, o una Mastercard de nivel similar, es probable que ya tengas garantía extendida de hasta 1 año adicional y protección contra robo o daño accidental. La condición clave es pagar la compra completa con esa tarjeta. Confírmalo con tu banco antes de pagar un seguro extra.
Qué protección ya tienes antes de pagar extra
Muchas personas pagan por una cobertura que en parte ya tenían. En una compra con tarjeta pueden sumarse tres capas de protección distintas:
- Garantía legal: la Ley Federal de Protección al Consumidor establece que la garantía de un producto no puede ser menor a 90 días. La tienda debe entregarte la póliza por escrito al recibir el producto.
- Garantía extendida de la tarjeta: alarga el periodo de reparación gratuita del fabricante cuando el producto falla por defecto.
- Protección de compra de la tarjeta: cubre robo o daño accidental del artículo durante un plazo corto después de comprarlo.
Ninguna de las dos coberturas de la tarjeta sustituye tu derecho a la garantía legal. Se suman a ella.
Cómo funciona la garantía extendida de tu tarjeta
Visa explica que este beneficio dobla o extiende la garantía original del fabricante hasta por un año. Aplica en tarjetas Gold, Platinum, Signature e Infinite emitidas en Latinoamérica. El producto debe tener una garantía de fabricante o tienda de entre 3 meses y 3 años.
Mastercard describe una cobertura parecida en sus páginas regionales: hasta 1 año adicional sobre la garantía original, con los mismos límites de 3 meses a 3 años. Las condiciones exactas en México dependen del nivel de tu tarjeta y del banco que la emitió.
- Quién paga: la cobertura la otorga una aseguradora contratada por la red de pago (en el caso de Visa, una empresa del grupo AIG), no la tienda.
- Qué cubre: fallas que la garantía original habría cubierto, no golpes ni caídas.
- Tope: existe una suma máxima por evento y por año, normalmente expresada en dólares.
- Requisito central: la compra debe pagarse en su totalidad con la tarjeta elegible.
Cómo funciona la protección de compra
Según Visa México, si pagas el total con una tarjeta elegible, el artículo queda protegido contra robo o daño accidental durante los 180 días posteriores a la compra. La cobertura paga la reparación o reembolsa el valor del artículo hasta la suma máxima asegurada.
En Mastercard, los resúmenes de beneficios para Latinoamérica muestran plazos que cambian según el nivel de la tarjeta. Por ejemplo, 45 días en Platinum y 90 en Black en algunos países. Revisa el plazo que aplica a tu plástico.
- Suele cubrir: robo con violencia y daños accidentales, como una caída que rompe la pantalla.
- Suele excluir: artículos extraviados o que desaparecen sin explicación, productos usados y consumibles.
- Aplica también: en compras hechas en México o en el extranjero, según Visa.
Tarjeta vs. seguro de la tienda: diferencias clave
| Protección | Costo | Qué cubre | Quién responde |
|---|---|---|---|
| Garantía legal | Incluida | Defectos de fabricación, mínimo 90 días | Fabricante, importador o tienda |
| Garantía extendida de la tarjeta | Sin costo extra | Fallas, hasta 1 año adicional | Aseguradora de la red de pago |
| Protección de compra de la tarjeta | Sin costo extra | Robo o daño accidental, plazo corto | Aseguradora de la red de pago |
| Garantía extendida de la tienda | Pago adicional | Según contrato, a veces más años | La tienda o su proveedor |
- La tarjeta gana en costo, pero tiene topes y plazos más cortos.
- La garantía de la tienda puede dar más años de cobertura, a cambio de un pago extra.
- Ninguna reemplaza la garantía legal, que es tu primera línea de reclamo.
Cuándo sí conviene pagar un seguro aparte
La cobertura de la tarjeta no siempre alcanza. Hay casos en los que pagar protección adicional tiene sentido:
- Tu tarjeta no incluye el beneficio: las tarjetas básicas o clásicas normalmente no lo traen.
- No pagaste todo con la tarjeta: si dividiste el pago con efectivo o transferencia, puedes perder la cobertura.
- El producto supera el tope: un equipo de alto valor puede rebasar la suma máxima asegurada.
- Quieres más de un año adicional: si buscas 2 o 3 años extra en un equipo que usas a diario, la tarjeta no llega tan lejos.
Profeco recomienda que, antes de contratar una garantía extendida, compares su costo, cobertura, exclusiones y condiciones de sustitución. Pide el contrato completo por escrito antes de firmar.
Entérate más: Tarjetas co-branded (aerolíneas, tiendas departamentales): ¿cuándo sí vale la pena la anualidad?
Cómo activar y reclamar sin perder el beneficio
En la mayoría de los casos estas coberturas no requieren registro previo, pero sí documentos. Si no los guardas, el reclamo se complica:
- Antes de pagar: llama a tu banco o revisa la app. Pregunta qué beneficios tiene tu tarjeta y si las compras a meses sin intereses cuentan.
- Al pagar: carga el total a la tarjeta elegible y pide factura.
- Guarda todo: ticket (tómale foto, porque el papel térmico se borra), factura, póliza de garantía original y el estado de cuenta donde aparece el cargo.
- Si hay robo o daño: reporta cuanto antes. Con Visa, el reclamo se abre en el Portal de Beneficios (visa.com/portalbeneficios). En robos, normalmente te piden el reporte ante la autoridad.
- Si la tienda no respeta la garantía legal: presenta tu queja ante Profeco.
- Si la aseguradora rechaza tu reclamo sin explicación clara: puedes acudir a la Condusef, que atiende quejas contra aseguradoras.
Entérate más: Contracargos: qué son, cuándo aplican y cómo disputar uno paso a paso
Preguntas frecuentes
¿La cobertura aplica si compré a meses sin intereses?
Depende de los términos de tu banco. Los beneficios piden que la compra se pague en su totalidad con la tarjeta. Confirma con tu emisor si una compra a MSI cumple ese requisito.
¿Funciona con tarjeta de débito?
En Visa, el beneficio se describe para productos de pago de nivel Gold hacia arriba, lo que puede incluir algunas tarjetas de débito. Revisa el nivel de la tuya.
¿Puedo tener la garantía de la tarjeta y la de la tienda al mismo tiempo?
Sí, pero pagarías dos veces por proteger fallas parecidas. Compara qué cubre cada una antes de decidir.
Antes de tu próxima compra grande, dedica cinco minutos a revisar los beneficios de tu tarjeta en la app o el sitio de tu banco. Si ya te cubren, rechaza el seguro de la tienda con tranquilidad y guarda tus comprobantes en una carpeta digital.
 Eric Sandhaus