
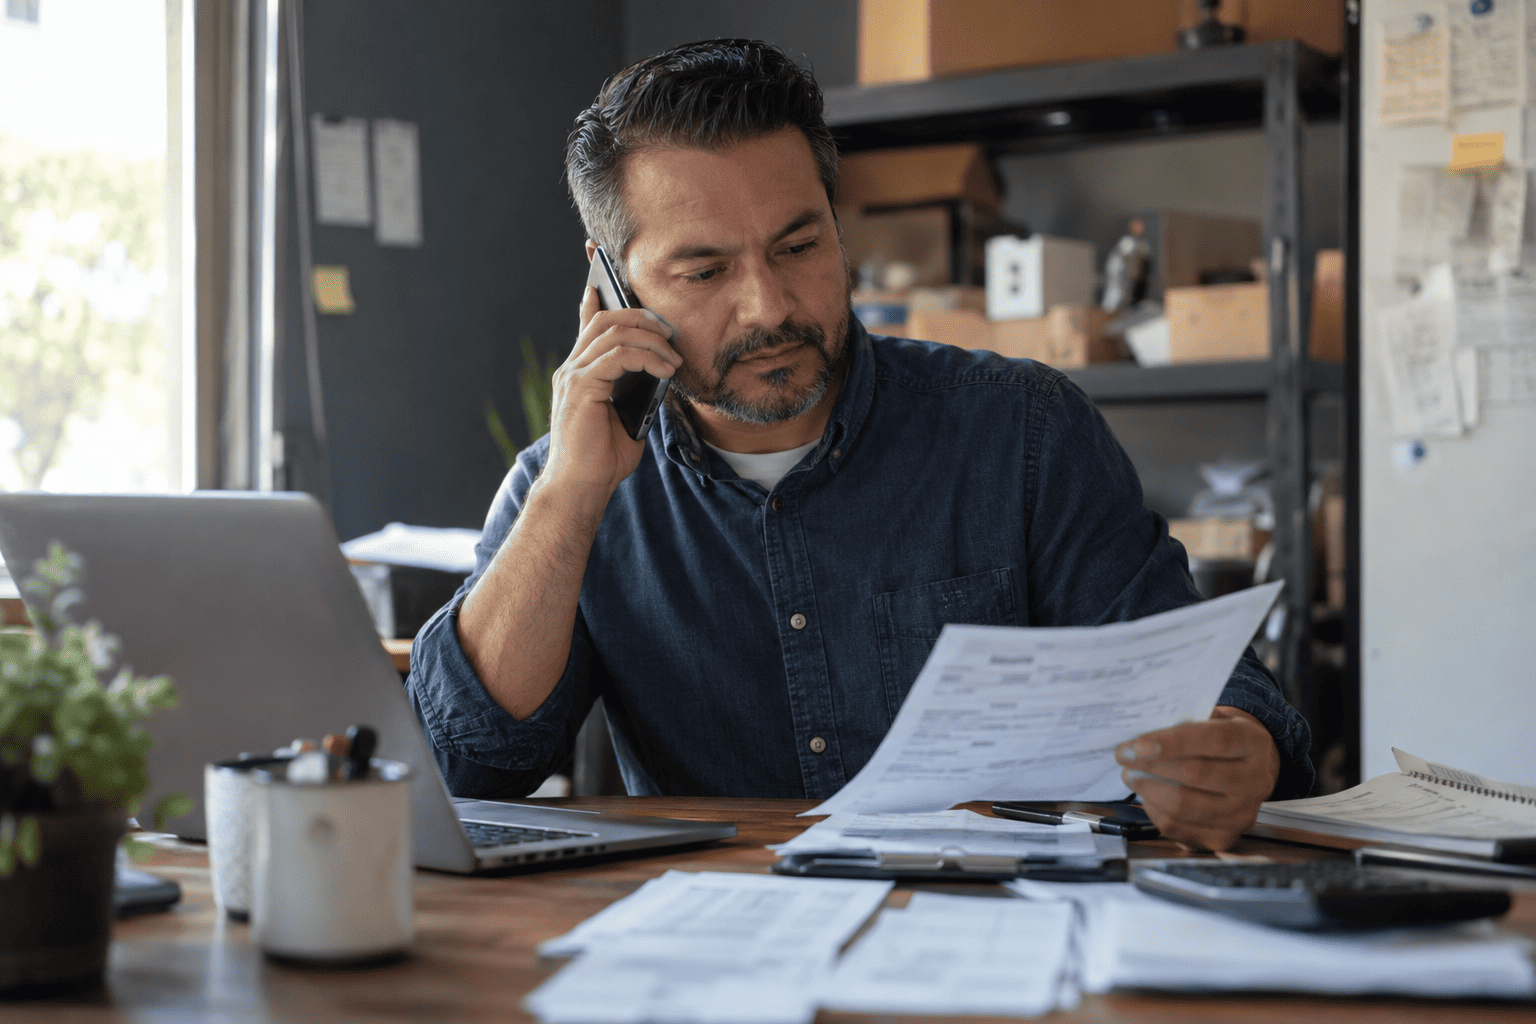
Intentas pagar con tu tarjeta o hacer una transferencia y la aplicación te lo impide. Cuando llamas al banco, te dicen que la cuenta está bloqueada por “movimientos inusuales”. No es un error aislado ni algo que debas tomar como una acusación: es un procedimiento que la ley obliga a seguir a las instituciones financieras en México, y que puede resolverse si sabes qué documentación pedir y a quién acudir.
Respuesta rápida: contacta al banco por escrito para conocer el motivo exacto, reúne los comprobantes que respalden tus movimientos y preséntalos dentro del plazo que te indiquen. Si no obtienes respuesta, tienes derecho a presentar una queja ante la Condusef.
Por qué el banco congela cuentas por movimientos inusuales
La Ley de Instituciones de Crédito y las circulares de la CNBV obligan a los bancos a mantener sistemas de identificación de clientes y de detección de operaciones inusuales, como parte de las reglas contra el lavado de dinero. Una operación se considera inusual cuando no corresponde con tu perfil económico habitual registrado ante el banco, sin que eso signifique que hiciste algo ilegal.
Entre las causas más comunes están:
- Depósitos o transferencias que no coinciden con los ingresos que declaraste al abrir la cuenta.
- Movimientos en efectivo repetidos y de montos elevados en poco tiempo.
- Transferencias internacionales sin justificación previa registrada.
- Recibir dinero de terceros de forma frecuente sin una explicación clara del motivo.
- Documentación desactualizada, como domicilio, actividad económica o identificación oficial vencida.
El banco puede aplicar el bloqueo de forma preventiva mientras investiga, sin necesidad de avisarte con anticipación, porque hacerlo podría poner en riesgo la revisión.
Identifica quién bloqueó tu cuenta antes de actuar
No todos los bloqueos vienen del mismo lugar, y eso cambia por completo cómo se resuelve.
- El banco, de forma preventiva mientras revisa tu caso. Es el más común y el más rápido de resolver con la documentación adecuada.
- La Unidad de Inteligencia Financiera (UIF), cuando tu cuenta entra a la Lista de Personas Bloqueadas conforme al artículo 115 de la Ley de Instituciones de Crédito. Es más grave, dura más tiempo y el banco no puede levantarlo por su cuenta.
- El SAT, por adeudos fiscales notificados. Este es un procedimiento distinto, de inmovilización fiscal, y no un bloqueo por movimientos inusuales.
Pregunta directamente al banco cuál de los tres aplica a tu caso antes de reunir documentos, porque cada uno pide un trámite distinto y perder tiempo en el equivocado solo alarga el problema.
Pasos para reactivar tu cuenta
- Contacta al banco por un canal formal. Llama a la línea oficial o acude a sucursal y pide que te indiquen por escrito el motivo exacto del bloqueo y los documentos que necesitas presentar.
- Reúne comprobantes que expliquen el origen de los movimientos. Contratos, facturas, recibos de nómina, constancias de actividad económica o cualquier documento que respalde de dónde vino el dinero cuestionado.
- Entrega la documentación dentro del plazo que te dieron. Mientras más completa y ordenada esté, más rápido suele revisarse tu caso.
- Pide un número de folio o seguimiento de tu aclaración, para tener con qué exigir respuesta si el trámite se alarga más de lo esperado.
- Verifica si el bloqueo es de la UIF. Si tu cuenta está en la Lista de Personas Bloqueadas, el trámite para salir de ella es distinto y suele requerir asesoría legal especializada, no solo papeleo con el banco.
No existe un plazo fijo en la ley para que el banco resuelva un bloqueo preventivo. Algunos casos se aclaran en cuestión de días y otros toman semanas, según qué tan completa sea la documentación que entregaste y la complejidad del caso.
Si el banco no responde
- Presenta una queja ante la Condusef, sin costo y en línea, si el banco no te da respuesta en un tiempo razonable o se niega a explicarte el motivo del bloqueo.
- Guarda copia de cada comunicación, folio y documento que entregues, por si necesitas escalar el caso más adelante ante la propia Condusef o ante un tribunal.
- Si el bloqueo viene de la UIF y afecta de forma grave tu actividad económica, busca asesoría legal especializada en la materia, porque el trámite es distinto al de un bloqueo preventivo del banco.
Cómo reducir el riesgo de que vuelva a pasar
Ningún movimiento legítimo garantiza que el banco nunca active una alerta, pero sí puedes reducir la probabilidad de un bloqueo innecesario.
- Mantén actualizados tu domicilio, tu actividad económica y tu identificación oficial ante el banco.
- Avisa con anticipación si vas a recibir o enviar una transferencia inusualmente grande, sobre todo si es internacional.
- Evita mover efectivo en montos elevados de forma repetida sin poder explicar el origen si te lo piden.
- Conserva comprobantes de ingresos extraordinarios, como la venta de un bien, una herencia o un pago único, para tenerlos listos si el banco los solicita.
Preguntas frecuentes
¿Puedo retirar mi dinero mientras la cuenta está congelada?
Depende del tipo de bloqueo. Si es preventivo del banco, el dinero suele seguir siendo tuyo, pero no puedes moverlo hasta que aclares tu situación. Si la UIF congeló la cuenta, no hay acceso al dinero hasta que se resuelva formalmente.
¿Es lo mismo un bloqueo del banco que un embargo del SAT?
No. El bloqueo por movimientos inusuales busca prevenir el lavado de dinero. El embargo fiscal del SAT busca cobrar un adeudo tributario ya notificado. Los trámites para resolver cada uno son distintos.
¿Evitar el bloqueo depende solo de mí?
En parte. Mantener tus datos actualizados con el banco y avisar con anticipación sobre movimientos grandes o poco habituales reduce el riesgo, aunque el banco siempre puede aplicar el bloqueo de forma preventiva si detecta algo fuera de tu perfil habitual.
Te puede interesar: Ya gasté con el límite que mi banco subió sin avisarme: qué hacer ahora
 Eric Sandhaus
1 comment
Comments are closed.