Cuando una deuda se atrasa varios meses, una de las primeras amenazas que escuchas es “te vamos a embargar”. El miedo es entendible: piensas en tu casa, tu refri, tu sueldo o la herramienta con la que trabajas.
La ley mexicana sí permite el embargo, pero con reglas claras y con una lista de bienes que nadie te puede quitar por una deuda común. Conocerla te ayuda a distinguir una presión de cobranza de un riesgo real.
Respuesta rápida: en México no te pueden embargar los muebles de uso ordinario de tu casa (que no sean de lujo), tu ropa y tu cama, las herramientas de tu oficio, el patrimonio de familia inscrito en el Registro Público, tu pensión del IMSS ni los recursos obligatorios de tu Afore. Tu sueldo tiene protección parcial: el salario mínimo es intocable y del excedente solo puede retenerse hasta 30%, siempre por orden de un juez.
Quién puede embargarte y quién no
Un embargo no es una visita del cobrador ni una llamada del despacho. Es una medida que solo ordena un juez dentro de un juicio. Normalmente es un juicio mercantil cuando la deuda viene de una tarjeta, un crédito personal o un pagaré.
- Pueden pedirlo: el banco, la financiera, la tienda o la persona a la que le debes, pero solo a través de una demanda ante un juzgado.
- Lo ejecuta: un actuario o ejecutor del juzgado, que llega con un documento oficial que identifica el expediente y el juzgado.
- No pueden hacerlo: un despacho de cobranza, un gestor o un prestamista por su cuenta. Si alguien se lleva tus cosas sin orden judicial, no es un embargo, es un posible delito.
- El proceso tarda: entre la demanda, el emplazamiento y la sentencia suelen pasar meses. Nadie que te amenaza con “ir mañana por tus cosas” está siguiendo el camino legal.
Entérate más: Qué hacer si un prestamista informal en Puebla te amenaza con quitarte tus cosas si no pagas
Los bienes que la ley protege del embargo
La lista base está en el artículo 1039 del Código Nacional de Procedimientos Civiles y Familiares. Este código sustituye de forma gradual a los códigos procesales federal y estatales, y debe estar vigente en todo el país a más tardar el 1 de abril de 2027. Mientras tu estado termina la transición, su código local contiene una lista muy similar.
En tu casa
- Cama, ropa y muebles de uso ordinario: los tuyos, los de tu cónyuge y los de tus hijos, siempre que no sean artículos de lujo. La cama, la mesa del comedor o la estufa de uso diario están protegidas; una pantalla de gama alta o una colección de arte probablemente no.
- Patrimonio de familia: la casa que constituiste formalmente como patrimonio de familia queda protegida desde que se inscribe en el Registro Público de la Propiedad. Si no hiciste ese trámite, tu vivienda sí puede embargarse.
En tu trabajo
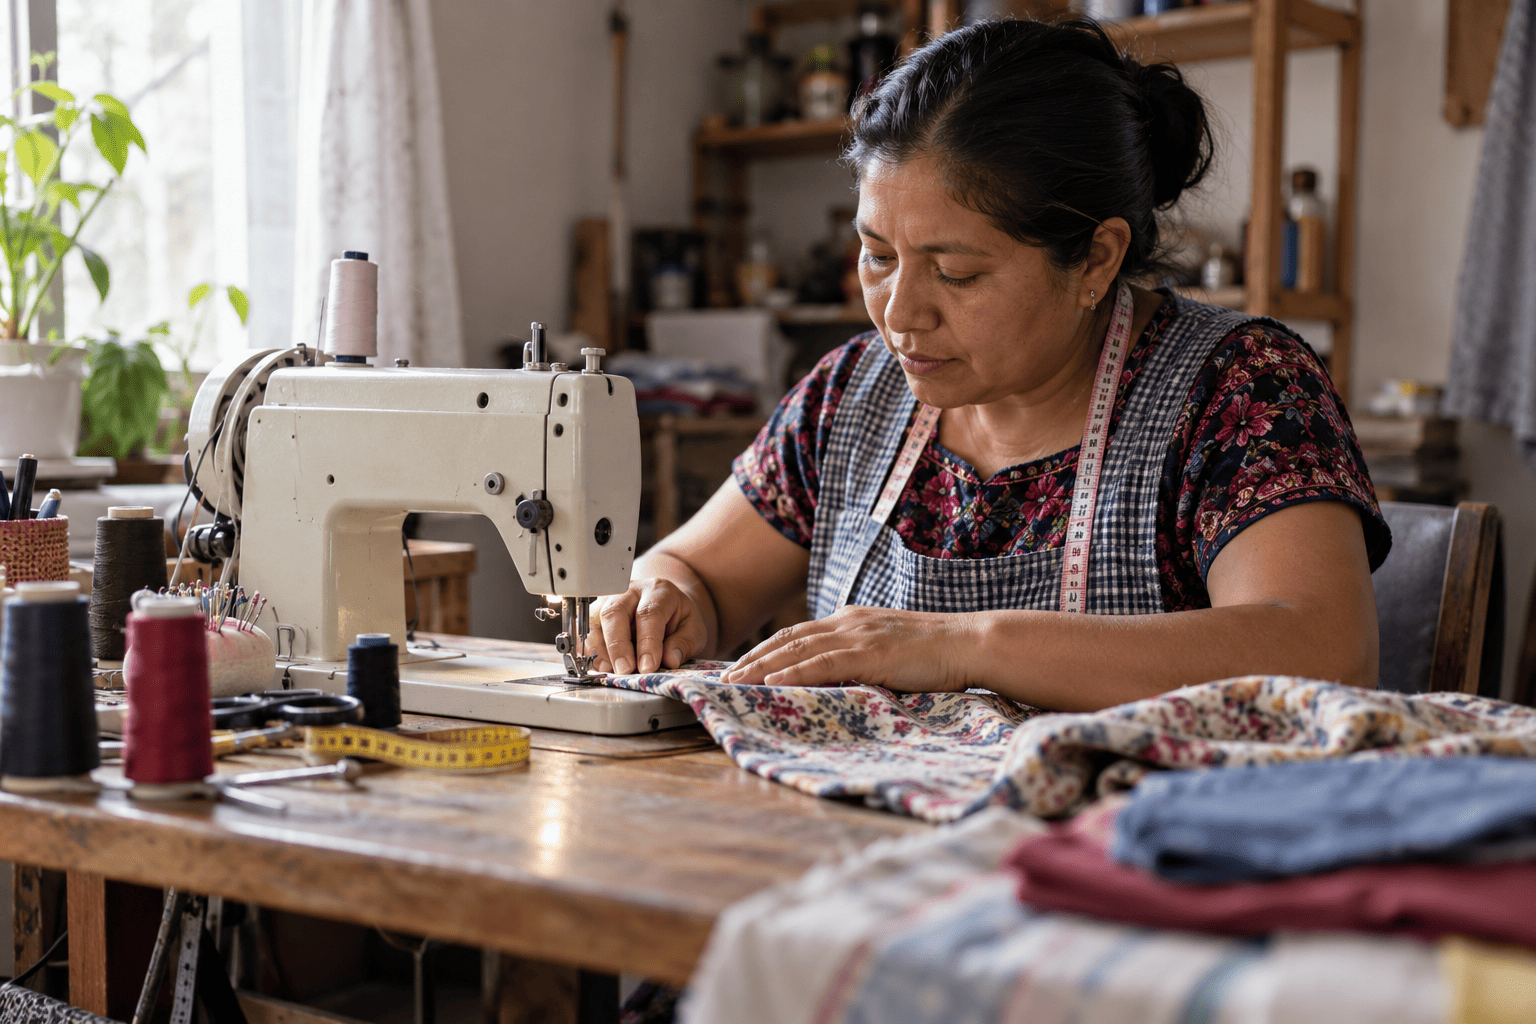
- Herramientas de tu oficio: los instrumentos, aparatos y útiles necesarios para el oficio al que te dedicas, como la caja de herramientas de un plomero o la máquina de coser de una costurera.
- Libros y equipo de profesionistas: libros, aparatos e instrumentos de quienes ejercen o estudian una profesión liberal, como el equipo de un dentista o la computadora de trabajo de un arquitecto.
- Maquinaria del negocio y del campo: la maquinaria e instrumentos necesarios para que funcione un negocio o una finca agrícola, según lo determine el juez con apoyo de un perito. También las cosechas que aún no se levantan.
Tus ingresos y tu retiro
- Salario mínimo: es completamente inembargable. Para 2026 equivale a $315.04 MXN diarios en la zona general y $440.87 en la Zona Libre de la Frontera Norte (vigente a octubre de 2026).
- El resto de tu sueldo: la Suprema Corte resolvió que, por deudas civiles o mercantiles, un juez puede ordenar el embargo de hasta 30% del excedente del salario mínimo. Si ganas $15,000 al mes en la zona general, el excedente es de unos $5,417 y el máximo embargable rondaría los $1,625.
- Pensiones del IMSS: la Ley del Seguro Social las declara inembargables. La única excepción es una pensión alimenticia, que puede retener hasta la mitad.
- Afore: los recursos de retiro, cesantía en edad avanzada y vejez de tu cuenta individual no se embargan por deudas comunes. Las aportaciones voluntarias tienen protección solo hasta cierto límite.
Lo que sí te pueden embargar
La protección no es total. Cualquier bien que no esté en la lista anterior puede embargarse si el juez lo ordena, hasta cubrir lo que debes.
- Tu casa o terreno, si no está inscrito como patrimonio de familia.
- Tu auto, salvo que demuestres que es la herramienta indispensable de tu oficio (un taxi o una camioneta de reparto, por ejemplo). Esa defensa depende del criterio del juez.
- Saldos en cuentas de ahorro, inversión o cheques que no provengan de tu salario.
- Artículos de lujo: joyas, electrónicos caros, obras de arte, motos o vehículos recreativos.
- Bienes dados en garantía: si tu auto o tu casa respaldan un crédito automotriz o hipotecario, el acreedor puede ir directamente sobre ese bien mediante el juicio correspondiente.
Qué hacer si llega un embargo a tu domicilio
Si un actuario se presenta en tu casa, mantén la calma. Tienes derechos durante la diligencia y después de ella.
- Pide la identificación y la orden. Revisa que traiga credencial del juzgado y el documento con número de expediente, juzgado y monto reclamado.
- Señala tú los bienes. La ley te da la oportunidad de designar qué bienes se embargan antes que el acreedor. Usa ese derecho para proponer bienes que no afecten tu día a día.
- Defiende lo inembargable en el momento. Si intentan incluir tu cama, tus herramientas de trabajo o muebles básicos, pide que tu objeción quede asentada en el acta.
- Lee el acta antes de firmar. Verifica que la descripción de cada bien sea exacta y pide una copia.
- Busca asesoría legal de inmediato. Los plazos para contestar la demanda o impugnar son cortos.
Si el actuario no trae orden, o si alguien intenta llevarse tus cosas sin un juicio de por medio:
- Llama al 911 y no entregues nada.
- Documenta todo: fotos, videos, nombres y fechas.
- Denuncia ante la Fiscalía de tu estado por posible robo o allanamiento.
Preguntas frecuentes
¿Me pueden embargar por una deuda de tarjeta de crédito?
Sí, pero solo si el banco te demanda y un juez lo ordena. Antes de eso, solo pueden cobrarte por los medios que regula la ley.
¿Me pueden congelar la cuenta de nómina?
Un juez puede ordenar el embargo de cuentas, pero tu salario conserva su protección. Presenta tus recibos de nómina en el juicio para pedir que se respeten los límites legales.
¿Si me embargan, la deuda desaparece?
No. Los bienes embargados se rematan y lo obtenido se aplica a la deuda. Si no alcanza, el saldo pendiente sigue vigente.
A quién acudir si enfrentas un embargo
Lo más útil es actuar antes de que llegue la demanda. Si todavía estás en etapa de cobranza, negociar una reestructura o una quita suele costar menos que un juicio.
- Condusef: para quejas contra bancos, financieras y despachos de cobranza que te amenacen con embargos falsos o sin orden judicial.
- Defensoría pública o consultorios jurídicos universitarios: orientación gratuita si ya recibiste una demanda y no puedes pagar un abogado.
- Fiscalía de tu estado y 911: si alguien intenta quitarte bienes sin un juicio de por medio.
Entérate más: Cuáles son las consecuencias de ignorar por completo una deuda en México
 Eric Sandhaus