Comprar un auto usado a un particular suele salir más barato que en agencia, pero financiarlo es otra historia. Pocas instituciones prestan dinero para este tipo de compra, y los riesgos legales (auto robado, gravamen oculto, factura falsa) recaen sobre ti, no sobre el vendedor.
Respuesta rápida: sí puedes financiar la compra de un auto usado a un particular, aunque pocas instituciones lo ofrecen (CI Banco y Creditea son las más conocidas; algunos bancos como Santander o HSBC lo evalúan caso por caso). Antes de dar cualquier anticipo, verifica el reporte de robo en REPUVE, revisa el RUG para descartar gravámenes y firma el contrato de compraventa ante notario o fedatario público.
Qué revisar antes de comprar y financiar el auto
1. Reporte de robo en REPUVE
El Registro Público Vehicular te dice, gratis y en línea, si el auto tiene un reporte de robo vigente.
- Consulta con la placa o el NIV (número de identificación vehicular de 17 caracteres).
- La base de datos puede tardar hasta 48 horas en reflejar cambios recientes, así que repite la consulta un par de días después de cerrar el trato.
- Un reporte de robo activo significa que no debes continuar, sin excepción.
2. Gravámenes en el RUG
REPUVE detecta robo, no necesariamente que el auto siga en prenda con un banco o una financiera.
- El Registro Único de Garantías Mobiliarias (RUG), dentro del Registro Público de Comercio, es donde se consultan los gravámenes reales.
- Un auto “sin reporte de robo” en REPUVE puede seguir financiado a nombre del vendedor.
- Si hay gravamen vigente, exige la carta de liberación del acreedor antes de pagar cualquier cantidad.
3. Factura o título de propiedad legítimos
- Pide la factura original o el CFDI y verifica que exista en el portal del SAT, no solo que se vea bien impresa.
- El nombre en la factura debe coincidir con la identificación del vendedor.
- Si el auto ya cambió de dueño varias veces, revisa que exista la cadena completa de facturas o cartas responsivas hasta el propietario actual.
4. Coincidencia del NIV en todos los documentos
- Compara el NIV de la tarjeta de circulación, la factura y la placa metálica del vehículo (suele estar bajo el parabrisas o en el marco de la puerta del conductor).
- Cualquier diferencia, aunque sea de un solo carácter, es motivo para detener la compra.
5. Qué instituciones financian compra a particular
- CI Banco y Creditea son las opciones más mencionadas para este tipo de crédito en México.
- Algunos bancos tradicionales lo evalúan según tu perfil, pero suelen pedir más requisitos que en una compra de agencia.
- Casi todas exigen un avalúo independiente del vehículo y financian entre 60% y 80% de ese valor, no del precio que acordaste con el vendedor.
- Si el avalúo sale por debajo de lo que pediste al vendedor, tendrás que cubrir la diferencia de tu bolsa o renegociar el precio antes de firmar.
- Las tasas para este tipo de crédito suelen quedar varios puntos arriba de las de un auto de agencia, así que compara el CAT antes de decidirte por la primera opción que te aprueben.
6. Contrato de compraventa ante notario o fedatario
- Deja constancia legal de la operación y protege tanto al comprador como al vendedor.
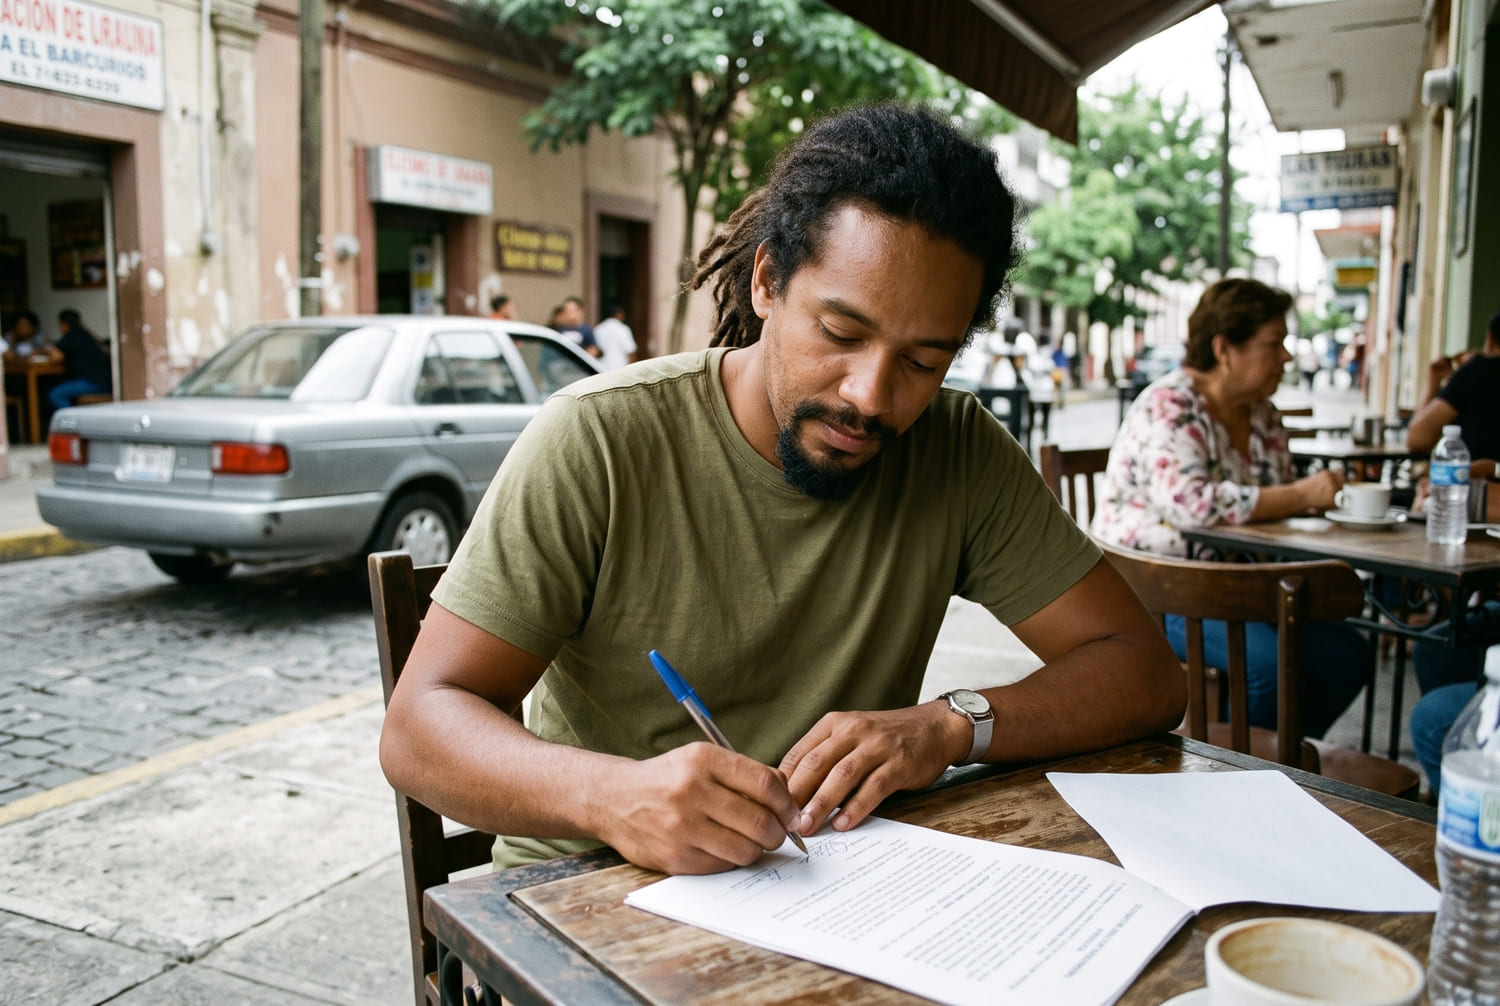
- Es indispensable para el trámite de traspaso ante la autoridad de tu estado.
- Varias financieras lo piden como requisito para aprobar el crédito de un auto de particular.
- Si el vendedor se niega a firmar ante notario o a esperar a que termines las verificaciones, tómalo como una señal de alerta, no como una molestia normal del trámite.
7. Verificación vehicular y tenencia al corriente
- En varios estados, los adeudos de tenencia o refrendo se heredan al nuevo propietario.
- Pide comprobantes de pago de los últimos años, no solo del año en curso.
- Revisa también multas de tránsito asociadas a la placa: algunas impiden el traspaso hasta liquidarse.
Antes de firmar cualquier cosa
- No entregues anticipos ni firmes nada hasta terminar la verificación en REPUVE y RUG.
- Contrata el seguro del vehículo antes de circular con él; la mayoría de las financieras lo exige como condición del crédito.
- Si detectas una irregularidad (factura que no coincide, gravamen sin liberar, NIV alterado), suspende la operación aunque ya hayas dado un anticipo.
- Si la irregularidad involucra a la institución financiera y no logras resolverla directamente, puedes acudir a la Condusef; si es un posible fraude o robo, la denuncia va ante la Fiscalía.
Preguntas frecuentes
¿Puedo usar un crédito personal en vez de uno automotriz?
Sí, funciona como alternativa cuando ninguna financiera acepta el auto como garantía por venir de un particular, aunque suele tener una tasa más alta al no contar con la garantía prendaria del vehículo.
¿Qué pasa si el auto resulta robado después de comprarlo?
Puedes perder el vehículo y el dinero pagado, aunque hayas actuado de buena fe. Por eso la consulta en REPUVE va antes de cualquier pago, no después.
¿El vendedor debe estar presente en el trámite?
Sí. Normalmente firma el contrato ante notario y, en varios estados, también debe presentarse en el trámite de traspaso de placas.
 Eric Sandhaus