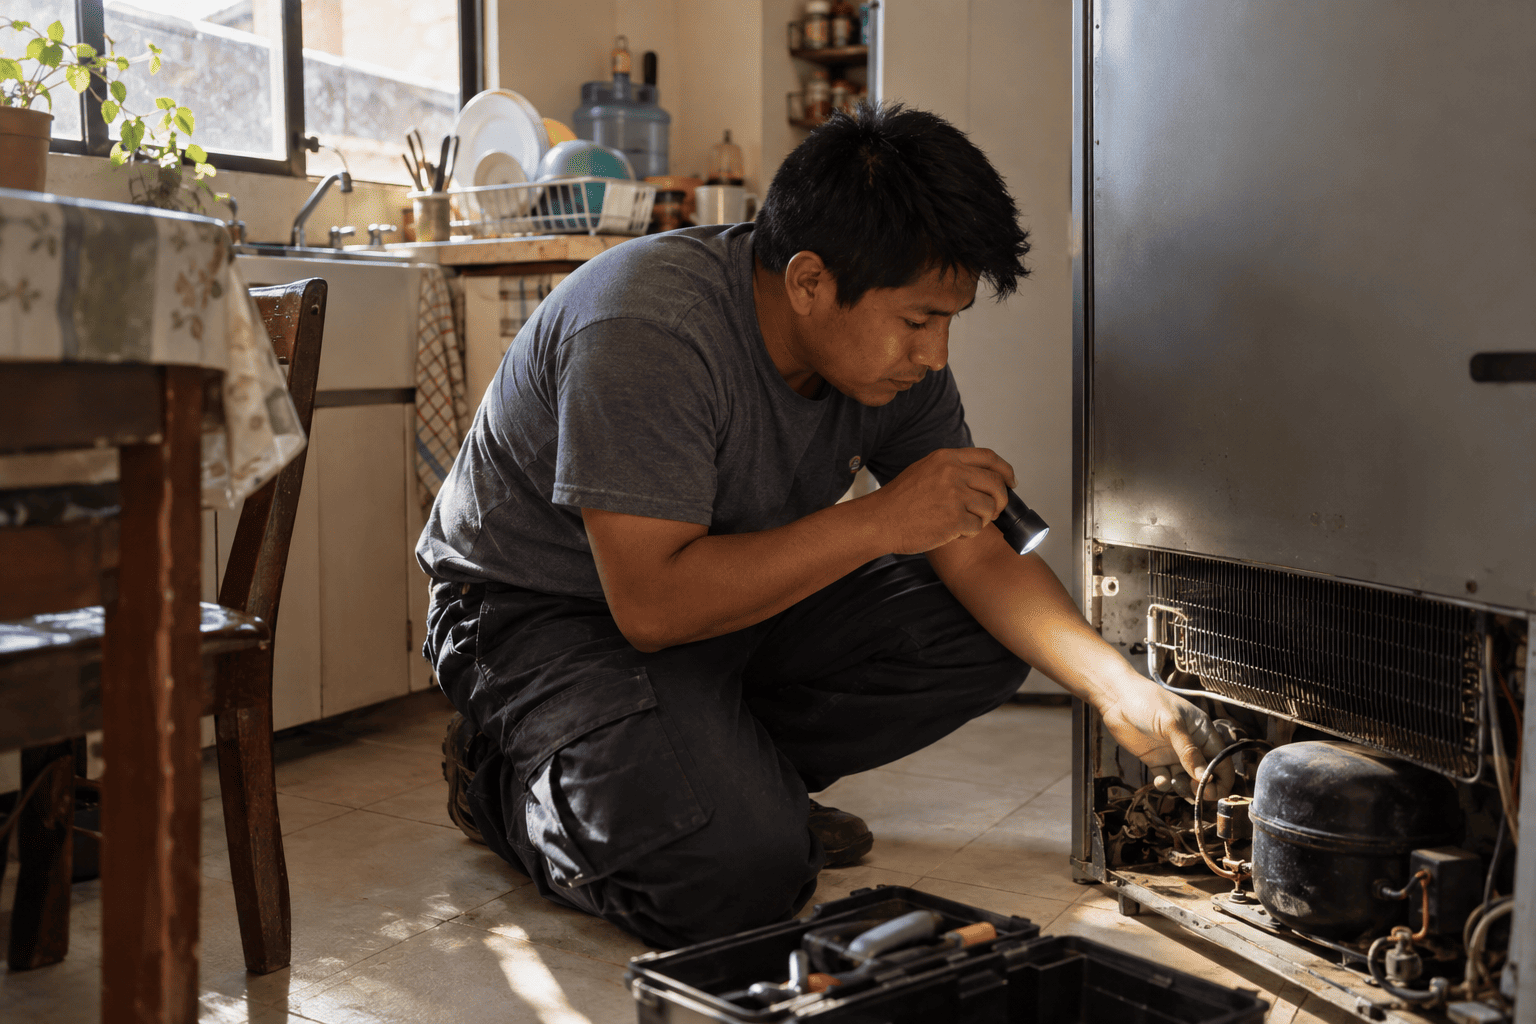
Faltan cinco días para la quincena, se descompone el refrigerador y tu cuenta está en ceros. En ese momento, una app que promete adelantar tu sueldo “sin intereses” y en minutos parece la salida perfecta.
Muchas veces lo es. El detalle es que “sin intereses” no significa “gratis”, y el costo real depende de cuánto pides y cada cuánto lo repites.
Respuesta rápida: un adelanto de nómina digital te deposita parte del sueldo que ya trabajaste y lo descuenta en tu siguiente pago, más una comisión. Suele ser más barato que un préstamo exprés. Pero una comisión fija sobre montos chicos y plazos de 15 días equivale a un costo anual alto. Úsalo para emergencias, no como hábito.
Cómo funciona un adelanto de nómina digital
La lógica es simple: ya trabajaste ciertos días del periodo, pero todavía no te pagan. La app o el banco te adelanta una parte de ese dinero y se cobra solo cuando cae tu nómina.
En México existen tres vías principales:
- Beneficio de tu empresa: tu patrón contrata una plataforma y tú pides el adelanto desde la app. El descuento se hace directo en tu recibo de nómina.
- Banco donde recibes la nómina: varios bancos lo ofrecen solo a quienes cobran su sueldo con ellos y cumplen cierta antigüedad. El cargo es automático a tu cuenta.
- Fintech aliada de un banco: el banco te muestra la oferta en su app, pero quien otorga el adelanto es una empresa externa con sus propios términos.
En todos los casos el monto máximo depende de tu sueldo y de los días ya trabajados. Algunas apps limitan el adelanto a un porcentaje de tu ingreso neto, por ejemplo 30%, justo para que no te quedes sin quincena.
Qué pagas realmente: la comisión y el CAT
Casi ningún adelanto cobra interés. Lo que cobran es una comisión, que puede ser fija por cada retiro o un porcentaje del monto. Ahí está la trampa de percepción.
Una comisión de $58 MXN parece poco. Pero si la pagas por $500 que devuelves en 15 días, estás pagando 11.6% por dos semanas de dinero prestado. Si lo repites cada quincena, el costo anualizado supera con facilidad el 200%.
Por eso los bancos están obligados a informar el CAT (Costo Anual Total), que traduce todas esas comisiones a un porcentaje anual comparable. Revisa estos puntos antes de aceptar:
- Tipo de comisión: puede ser fija por disposición o un porcentaje del monto. La fija pesa más mientras menos pides.
- IVA: confirma si la comisión anunciada ya lo incluye o se suma aparte.
- CAT informado: compáralo contra una tarjeta de crédito o un préstamo personal que ya tengas.
- Plazo de pago: una o dos quincenas es lo normal. Plazos más largos con porcentaje alto encarecen el adelanto.
- Cargos por falla en el cobro: si tu nómina no llega o cambias de trabajo, pueden generarse intereses moratorios.
Cuánto cobran algunas opciones en México
Estas son condiciones publicadas por las propias instituciones. Cambian con frecuencia, así que verifica siempre en la app antes de solicitar.
| Opción | Cómo cobra | Monto |
|---|---|---|
| minu vía App Banamex | $50 + IVA fijo por adelanto | $500 a $7,500 |
| minu como beneficio de empresa | $49 con IVA por retiro | Según salario trabajado |
| Banorte (clientes de nómina) | 7% de comisión, 0% interés, hasta 2 meses | Según oferta |
| Banco Azteca (clientes de nómina) | Sin interés; CAT promedio 147.9% sin IVA | $400 a $14,000 |
Datos consultados en septiembre de 2026 en los sitios oficiales de cada institución. El CAT de Banco Azteca corresponde a su cálculo publicado para febrero-julio de 2026.
Lo que muestra la tabla:
- Montos bajos, comisión fija: si pides poco, el porcentaje real sube. Con $2,000, los $58 de minu equivalen a 2.9% por quincena.
- Montos altos, comisión porcentual: el 7% de Banorte es el mismo porcentaje si pides $1,000 o $10,000, pero se nota más en montos grandes.
- Límites de frecuencia: minu vía Banamex permite un adelanto al mes y dos por trimestre, lo que frena el uso encadenado.
Cuándo sí conviene y cuándo no
El adelanto de nómina es una herramienta de emergencia razonable. Suele salir más barato que una app de préstamos exprés o que disponer efectivo con tu tarjeta de crédito, que cobra comisión e interés desde el primer día.
Úsalo si:
- Tienes un gasto urgente y puntual: una reparación, una medicina, un pago que genera recargos si se atrasa.
- La siguiente quincena alcanza: después del descuento te queda lo suficiente para tus gastos fijos.
- Es algo ocasional: una o dos veces al año, no cada mes.
Evítalo si:
- Lo pides para cubrir el hueco del adelanto anterior. Ese es el ciclo que convierte una comisión chica en un gasto permanente.
- Tu sueldo ya no alcanza para gastos básicos. Ahí el problema es de presupuesto o de deuda acumulada, y un adelanto solo lo aplaza.
- La app pide permisos que no necesita, como acceso a tus contactos o a tu galería. Es señal de alerta.
Entérate más: Qué hacer si una app de préstamos accede a tus contactos
Cómo verificar una app antes de darle tus datos
No todas las apps que dicen “adelanto de nómina” son lo que parecen. Algunas son préstamos exprés con otro nombre, y otras ni siquiera están registradas.
Antes de descargar o aceptar, haz esto:
- Busca a la empresa en el SIPRES de la Condusef: el Registro de Prestadores de Servicios Financieros confirma si existe legalmente y qué tipo de entidad es.
- Revisa el Buró de Entidades Financieras: ahí ves quejas y sanciones registradas contra la institución.
- Lee el contrato completo: busca la comisión, el IVA, el plazo y qué pasa si no se puede cobrar.
- Confirma con Recursos Humanos: si la app dice ser beneficio de tu empresa, pregunta si de verdad existe el convenio.
- Desconfía de cobros por adelantado: una plataforma seria descuenta de tu nómina, no te pide depositar “para liberar” el dinero.
Entérate más: Cómo evitar caer en fraudes financieros disfrazados de soluciones de deuda
Preguntas frecuentes
¿El adelanto de nómina afecta mi Buró de Crédito?
Depende de la institución. Algunas lo manejan como crédito y pueden consultarlo o reportarlo; otras no revisan historial. Pregúntalo antes de solicitar.
¿Qué pasa si renuncio o me despiden antes de la quincena?
El adelanto sigue siendo una deuda. Normalmente se descuenta de tu finiquito o se cobra a tu cuenta, y un atraso puede generar intereses moratorios.
¿Es mejor que un crédito de nómina?
Son productos distintos. El adelanto cubre días ya trabajados y se paga en una o dos quincenas. El crédito de nómina es un préstamo a meses o años, con tasa de interés.
Qué hacer si ya estás encadenando adelantos
Si llevas varios meses pidiendo un adelanto para cubrir el anterior, no es falta de voluntad. La comisión se come parte de cada quincena y el hueco no se cierra solo.
Para salir de ese ciclo:
- Suma lo que pagaste en comisiones los últimos tres meses. Ver la cifra ayuda a dimensionar el costo.
- Haz una pausa de un periodo: recorta gastos no fijos durante una quincena para no depender del siguiente adelanto.
- Revisa si tienes otras deudas activas que estén presionando tu sueldo, y busca negociarlas o consolidarlas.
- Acude a la Condusef (55 5340 0999) si una app te cobró comisiones que no venían en el contrato o si la cobranza se vuelve agresiva.
 Eric Sandhaus