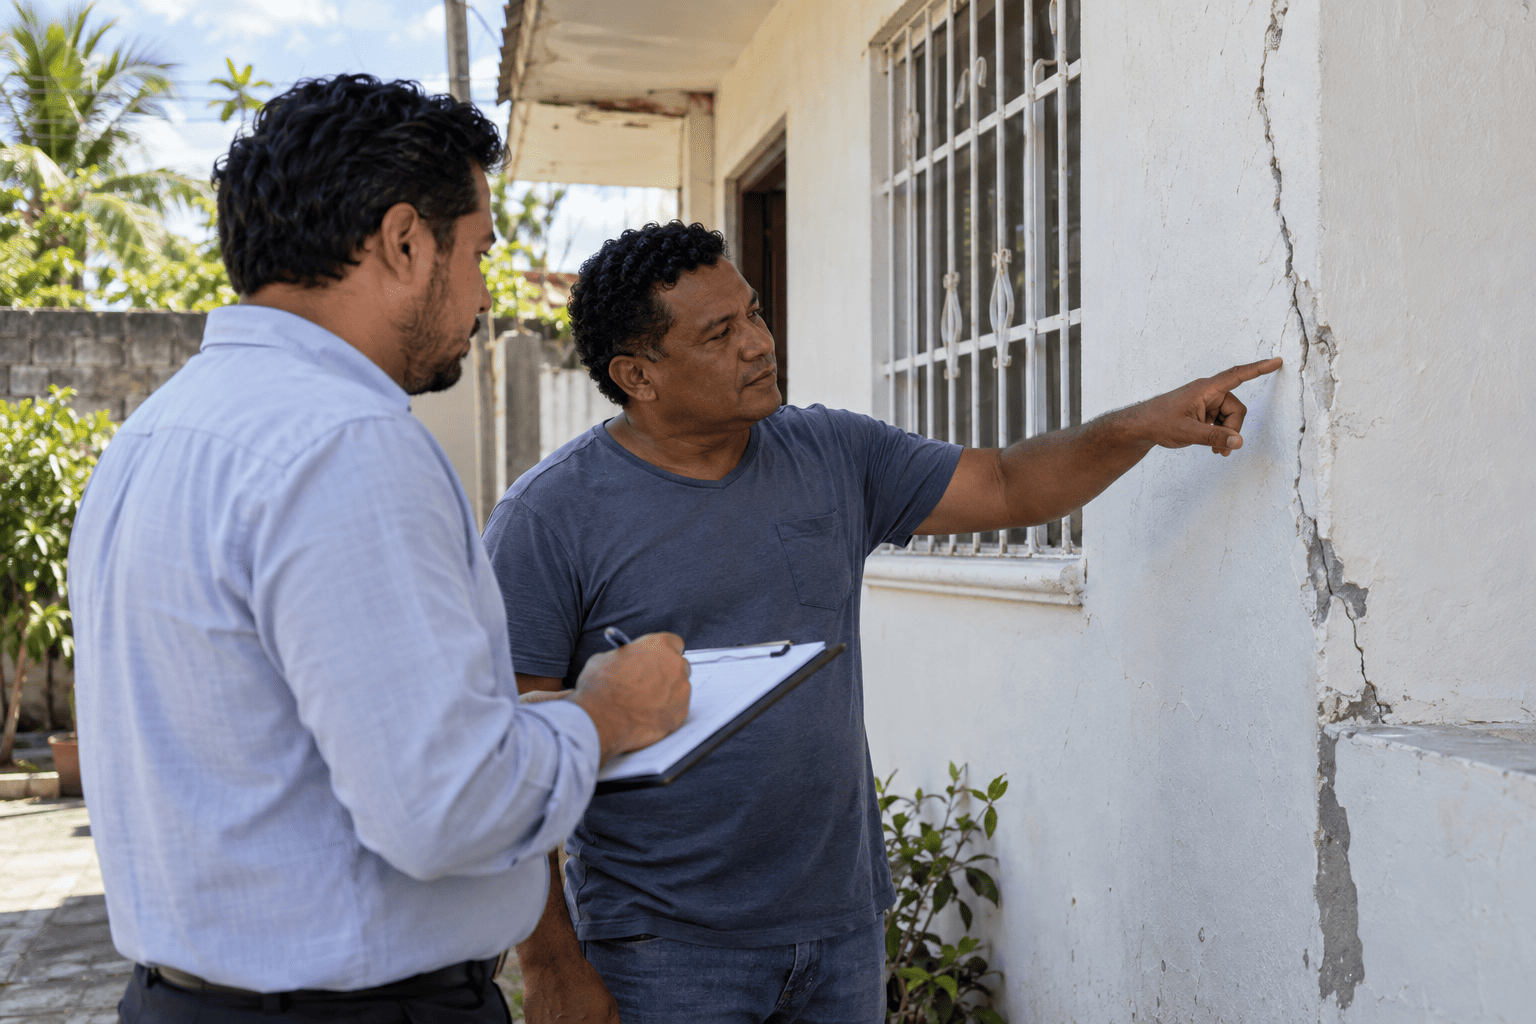
Un sismo, una fuga de gas o una inundación pueden dejarte con la casa dañada y, si tienes hipoteca, con una deuda que sigue corriendo. Aun así, en México solo alrededor de 1 de cada 4 viviendas tiene seguro, según la AMIS, y buena parte de esas pólizas existe porque la casa se compró con crédito hipotecario.
Si rentas, es común pensar que el seguro es asunto del dueño. Si ya pagaste tu casa, que ya no hace falta. Ninguna de las dos ideas es del todo cierta.
Respuesta rápida: si eres dueño, el seguro protege la construcción y lo que tienes dentro; con hipoteca ya pagas uno, pero suele cubrir solo el inmueble. Si rentas, no te toca asegurar muros ni techos, pero un seguro de contenidos con responsabilidad civil puede ahorrarte un gasto fuerte.
Qué cubre un seguro de casa habitación
En México, el seguro de hogar se contrata como seguro de casa habitación y se arma por coberturas. Estas son las más comunes, según Condusef:
- Incendio, rayo y explosión: daños por fuego o, por ejemplo, por una fuga de gas.
- Terremoto y erupción volcánica: con frecuencia es una cobertura aparte, con su propio deducible y coaseguro.
- Fenómenos hidrometeorológicos: huracán, inundación, granizo, heladas y avalanchas de lodo, entre otros.
- Robo y asalto: objetos de valor y menaje dentro de la vivienda.
- Responsabilidad civil: daños que tú o tu familia causen sin intención a otras personas o a sus bienes.
- Rotura de cristales y joyería: normalmente como coberturas adicionales.
La póliza también separa dos cosas que conviene no confundir:
- Edificio: muros, techos e instalaciones. La suma asegurada suele corresponder al valor de construcción, sin terreno ni cimientos.
- Contenidos: muebles, electrodomésticos, equipo electrónico, ropa y objetos personales.
Muchas pólizas suman asistencias (plomero, electricista, cerrajero) y gastos de hospedaje si la casa queda inhabitable. Pregunta si vienen incluidas o se cobran aparte.
Si eres dueño y tienes crédito hipotecario
Tu casa ya tiene un seguro de daños, porque los créditos hipotecarios lo exigen y la prima va dentro de la mensualidad. En el Infonavit, por ejemplo, la protección aplica desde la firma y cubre sismos, huracanes, inundaciones, incendios y explosiones, entre otros eventos súbitos.
El punto débil está en lo que se queda fuera:
- Tus pertenencias: estos seguros están pensados para la construcción. Muebles y aparatos, por lo general, no entran.
- Desgaste y falta de mantenimiento: grietas que crecen con los años, filtraciones viejas o fallas de construcción no están cubiertas.
- Dinero, joyas y documentos: el seguro del Infonavit los excluye de forma expresa.
- Mejoras posteriores: una ampliación o remodelación hecha después del crédito puede no estar protegida.
- Atrasos en tus pagos: en el Infonavit, para usar el seguro necesitas estar al corriente o firmar un convenio de regularización.
Pide al banco o al Infonavit la póliza completa y revisa si incluye terremoto y responsabilidad civil. Si te faltan contenidos, contrátalos por separado sin volver a asegurar el inmueble.
Entérate más: Cómo saber si tienes un seguro de vida vinculado a tu crédito hipotecario o de auto sin saberlo en México
Si eres dueño y tu casa ya está pagada
Aquí ningún banco te obliga, y ahí está el mayor hueco. El seguro ligado a tu hipoteca protege un crédito vigente: cuando lo liquidas, esa protección deja de aplicar y la casa queda sin respaldo si no contratas una póliza propia.
Vale la pena sobre todo si:
- Vives en zona de riesgo: sismos, huracanes o inundaciones. La AMIS señala que estados muy sísmicos, como Oaxaca, Chiapas y Guerrero, están entre los de menor aseguramiento.
- La casa es tu principal patrimonio: y no tendrías ahorro para reconstruirla o repararla.
- Recibes visitas o tienes trabajadores en casa: la responsabilidad civil cubre daños a terceros.
- Vives en departamento: algunas pólizas individuales, como las bancarias, no amparan áreas comunes ni tu parte proporcional del edificio. Pregunta en la administración si el condominio tiene su propia póliza.
Si rentas
La construcción es responsabilidad del dueño. Lo que sí es tuyo, y nadie más va a reponer, es lo que hay dentro. Un seguro para inquilinos suele combinar:
- Contenidos: muebles, electrodomésticos, computadora y ropa.
- Robo: pertenencias dentro de la vivienda (revisa si la póliza exige huellas de violencia).
- Responsabilidad civil: te protege si causas un daño a la propiedad del arrendador o de un vecino, como una fuga de agua que baja al departamento de abajo. Profeco recomienda incluirla.
Te conviene contratarlo si:
- Tus pertenencias suman más de lo que podrías reponer con tus ahorros.
- Trabajas desde casa con equipo propio.
- Vives en un edificio donde un accidente tuyo puede afectar a otras viviendas.
- Tu contrato de arrendamiento te hace responder por daños al inmueble.
Si tienes pocas cosas y un fondo de emergencia sólido, puedes posponerlo sin mucho riesgo.
Rentas o eres dueño: qué asegurar en cada caso
| Situación | Edificio | Contenidos | Responsabilidad civil |
|---|---|---|---|
| Dueño con hipoteca | Ya incluido en el crédito | Contrátalo aparte | Revisa si viene |
| Dueño sin hipoteca | Recomendable | Recomendable | Recomendable |
| Inquilino | No te corresponde | Recomendable | Recomendable |
- Con hipoteca: tu tarea es completar lo que falta, no duplicar.
- Sin hipoteca: es el perfil más expuesto, porque nadie más protege la construcción.
- Inquilino: asegura solo tus cosas y tu responsabilidad frente a otros.
Lo que debes revisar antes de firmar
- Deducible y coaseguro: en terremoto casi siempre aplican ambos. El deducible es un porcentaje de la suma asegurada y el coaseguro es la parte de la pérdida que pagas tú después de descontarlo. Ejemplo: con una suma asegurada de $1,000,000 MXN y un deducible de 2%, absorbes $20,000 antes de que la aseguradora pague.
- Suma asegurada real: asegura el costo de reconstruir, no el valor comercial ni lo que pagaste hace años. Si aseguras de menos, la indemnización puede reducirse en proporción.
- Exclusiones: desgaste, falta de mantenimiento y daños graduales casi nunca entran.
- Inventario: documenta tus pertenencias con fotos o video. Condusef lo recomienda para facilitar la reclamación.
- Datos correctos: declara con verdad materiales, niveles y uso de la vivienda. Un dato falso puede complicar el pago.
- Registro: confirma que la aseguradora esté autorizada por la CNSF y consulta el contrato en el RECAS de Condusef.
Entérate más: Cómo saber si una aseguradora está regulada en México antes de contratar
Por dónde empezar esta semana
- Si tienes hipoteca, pide copia de tu póliza de daños y revisa si cubre terremoto y contenidos.
- Si tu casa ya está pagada, cotiza en al menos tres aseguradoras con la misma suma asegurada y coberturas.
- Si rentas, haz una lista de tus pertenencias con su valor aproximado y cotiza un seguro de contenidos con responsabilidad civil.
Preguntas frecuentes
¿El seguro de mi hipoteca cubre mis muebles?
Por lo general no. Está diseñado para la construcción; los contenidos se contratan por separado.
¿Puedo contratar un seguro de hogar si rento?
Sí. Aseguras tus pertenencias y tu responsabilidad civil, no el inmueble.
¿Qué hago si la aseguradora no me paga un siniestro?
Presenta tu reclamación en la Unidad Especializada de Atención a Usuarios (UNE) de la aseguradora. Si no se resuelve, acude a Condusef.
 Eric Sandhaus