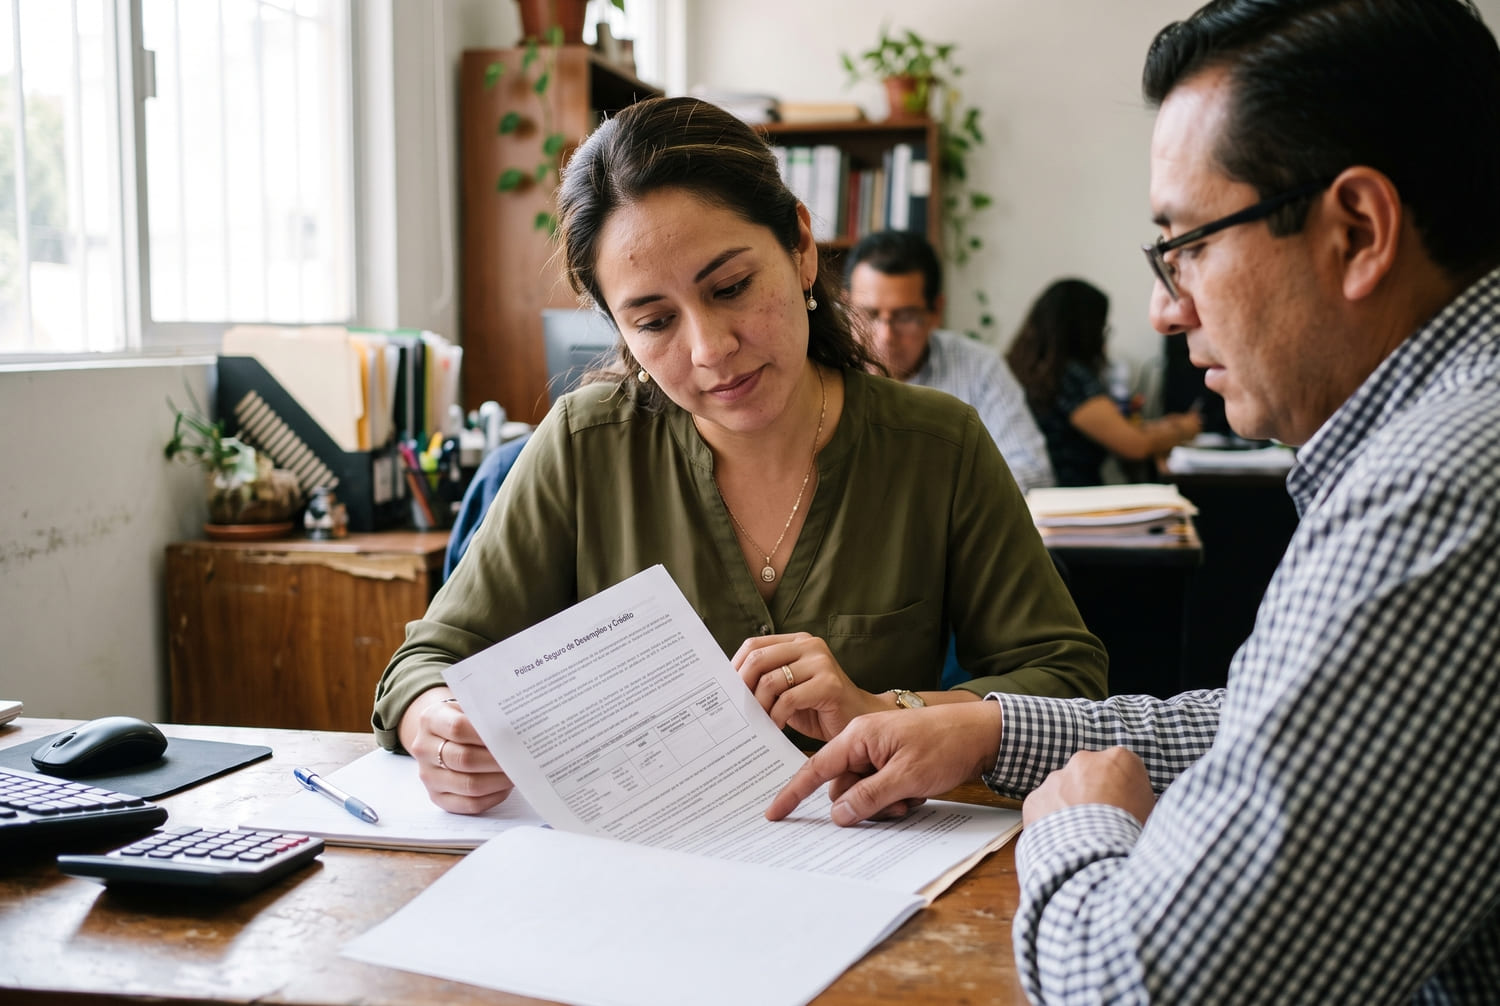
Si acabas de firmar un crédito hipotecario, automotriz o personal, es probable que el banco te haya ofrecido un seguro de desempleo como parte del paquete. La pregunta real no es qué tan bonito suena el nombre, sino si te conviene pagarlo cada mes o si estás comprando una protección que difícilmente vas a poder usar.
Respuesta rápida: el seguro de desempleo privado paga las mensualidades de tu crédito, no un ingreso libre para ti, y solo si pierdes el empleo por despido injustificado. Conviene sobre todo si tienes un crédito grande a tu cargo y no cuentas con un fondo de emergencia que cubra 3 a 6 meses de esa mensualidad.
Qué es y cómo funciona
El seguro de desempleo casi siempre viene amarrado a un crédito (hipotecario, automotriz, personal o de nómina), no se vende como una póliza independiente. Si pierdes tu trabajo bajo las condiciones que cubre, la aseguradora paga directamente al banco, no a ti.
- El pago mensual que cubre la aseguradora incluye la amortización a capital, los intereses, el IVA y otros seguros o derechos ligados al crédito.
- El objetivo del producto es que tu crédito siga al corriente mientras encuentras trabajo, no darte un ingreso extra para gastos personales.
- Necesitas acreditar el despido ante la aseguradora con la documentación que ella misma establece, antes de que empiece a pagar.
Qué cubre y qué excluye
Aquí es donde más gente se lleva una sorpresa al momento de reclamar. Todas las aseguradoras en México manejan exclusiones muy similares.
- Sí cubre: despido injustificado y pérdida de la fuente laboral por muerte o incapacidad del patrón.
- No cubre: renuncia voluntaria, retiro por mutuo acuerdo, jubilación o pensión, conflictos sindicales, robos o peleas en el trabajo, intoxicación o uso de drogas, deshonestidad o fraude, y negarte a realizar las labores asignadas.
- Si trabajas de forma independiente, por plataforma o sin un contrato formal, este seguro casi nunca aplica: está diseñado para relación laboral formal y despido comprobable.
Los tres detalles que casi nadie revisa antes de firmar
La Condusef ha señalado tres puntos del contrato que la mayoría de la gente no pregunta al momento de contratar, y que definen si el seguro realmente te sirve cuando lo necesitas.
- Periodo de carencia: los primeros días o meses después de contratar el seguro no están cubiertos. Si pierdes el empleo dentro de ese periodo, no hay pago.
- Tiempo de espera para el reclamo: una vez que te despiden, suele haber un plazo (generalmente 30 días) para avisar y activar el seguro; si no cubres las mensualidades mientras tanto, el crédito puede registrar atraso.
- Duración limitada: el pago de la aseguradora dura 3, 6 o hasta 9 mensualidades según el tipo de crédito, el plazo y el monto contratado. Después de eso, la mensualidad vuelve a ser tu responsabilidad aunque sigas desempleado.
¿Vale la pena contratarlo? Depende de tu situación
No es un producto que convenga a todo mundo por igual. La decisión cambia según el tamaño de tu crédito y cuánto colchón financiero ya tienes.
- Si tienes un crédito hipotecario o automotriz grande y no tienes ahorro para 3 a 6 meses de esa mensualidad: el seguro puede evitarte perder el bien o afectar tu Buró de Crédito mientras buscas empleo.
- Si ya cuentas con un fondo de emergencia que cubre varios meses de tus pagos fijos: el costo del seguro probablemente no se justifica frente a lo que ya tienes resuelto por tu cuenta.
- Si tu ingreso viene de trabajo independiente, por plataforma o informal: revisa la póliza con cuidado antes de pagarla, porque es muy probable que no califiques para un reclamo aunque te quedes sin ingresos.
- Si tu crédito es pequeño y a corto plazo: el costo acumulado del seguro durante toda la vida del crédito puede superar lo que realmente te protegería en un desempleo de pocos meses.
Cómo elegir si decides contratarlo
Si el crédito y tu situación laboral hacen que el seguro tenga sentido, no lo contrates solo porque venía incluido en el paquete que te ofreció el banco.
- La Condusef evaluó la transparencia y claridad de la información de 16 aseguradoras que ofrecen este producto en México; Primero Seguros y Seguros Inbursa obtuvieron la calificación más alta, mientras que Tokio Marine Seguros obtuvo la más baja.
- Solo 4 de las 16 aseguradoras evaluadas alcanzaron una calificación aprobatoria, así que vale la pena pedir las condiciones generales por escrito antes de firmar, no solo el folleto comercial.
- Pregunta explícitamente por el periodo de carencia, el tiempo de espera y el número de mensualidades que cubre; son los tres puntos que definen si el seguro te sirve el día que lo necesites.
- Verifica que el producto cubra “desempleo” de forma amplia y no solo “despido” en un sentido muy estrecho, que es justo lo que la Condusef recomienda exigir a las aseguradoras.
Si ya contrataste uno y tienes dudas sobre una cláusula o un reclamo que la aseguradora te negó, puedes acudir directamente a la Condusef para que revise tu caso antes de aceptar la respuesta del banco o la aseguradora como definitiva.
Entérate más: Seguro de desempleo ligado a créditos: cuándo sí conviene contratarlo
Preguntas frecuentes
¿El seguro me deposita dinero a mí directamente?
No. El pago va a la institución que te dio el crédito, para cubrir la mensualidad correspondiente; no recibes un depósito en tu cuenta personal.
¿Puedo cancelar el seguro si ya no lo quiero pagar?
Depende de las condiciones generales de tu contrato y de si el seguro viene incluido de forma obligatoria en el crédito o como producto opcional; revísalo directamente con tu banco o aseguradora antes de dejar de pagarlo.
 Eric Sandhaus