
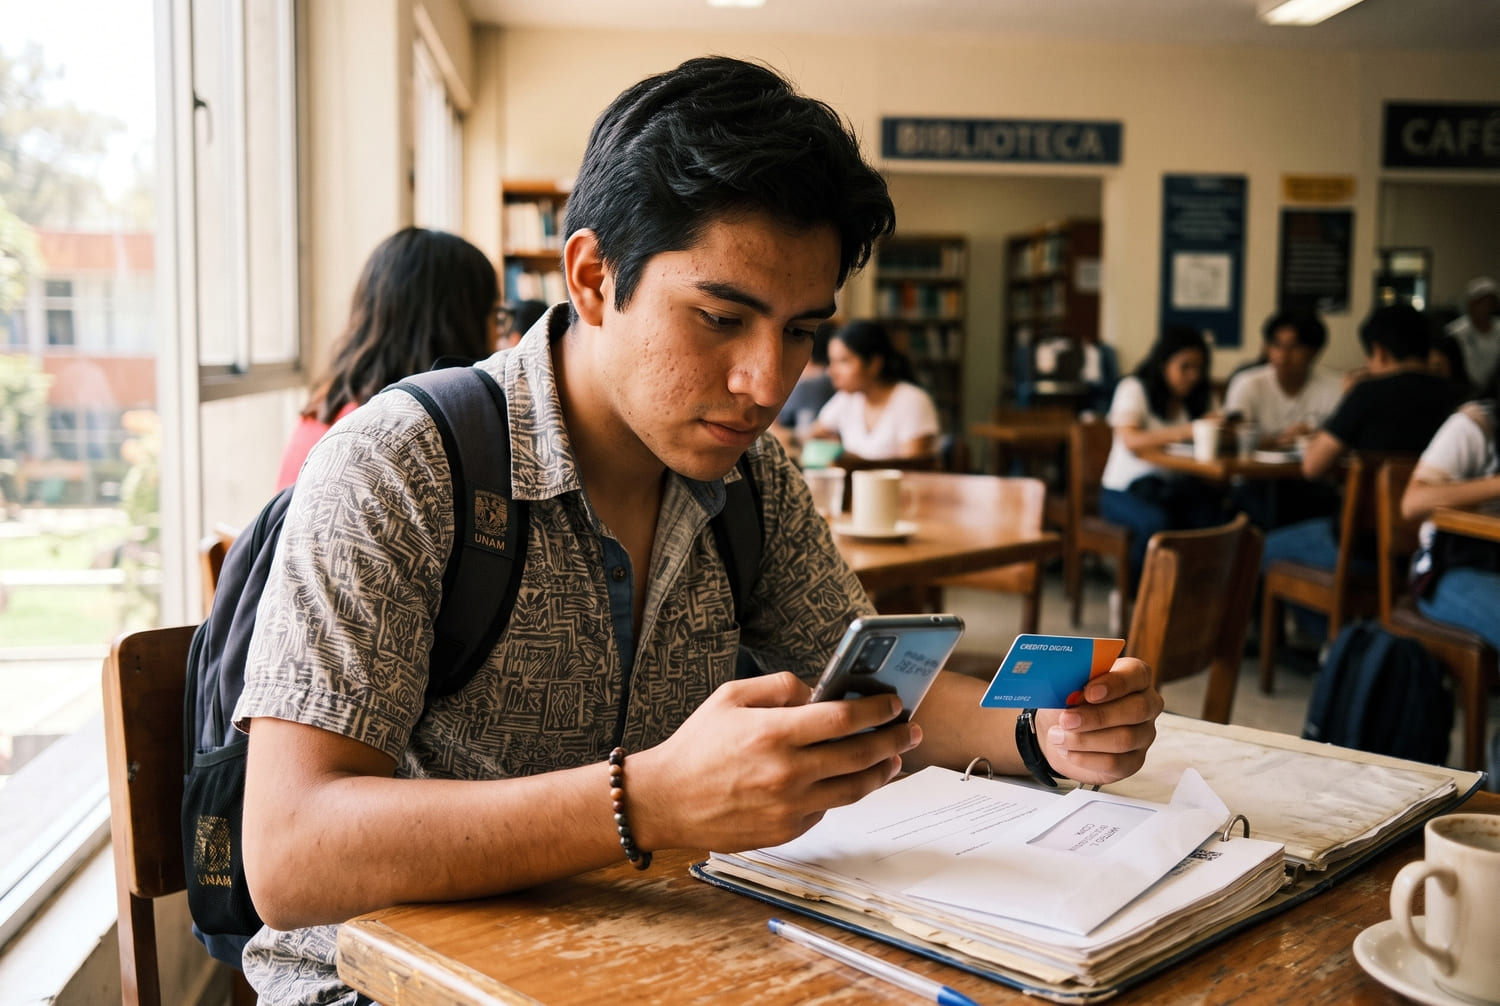
Muchos universitarios llegan a los 18 años queriendo su primera tarjeta de crédito y se topan con el mismo obstáculo: los bancos piden comprobante de ingresos, y la mayoría de los estudiantes no lo tiene. Algunos recurren a una tarjeta adicional de sus papás, pero eso no construye historial propio ni te da control real sobre el crédito. La buena noticia es que sí existen opciones reales que aprueban sin comprobante de ingresos, aunque no todas funcionan igual ni convienen para lo mismo.
Respuesta rápida: si no tienes ingresos comprobables, las fintechs como Vexi o Stori aprueban sin ese requisito y sin historial previo. Si además quieres asegurar la aprobación y generar rendimientos, una tarjeta garantizada como Nu o Klar es la opción más segura para empezar.
Qué piden en realidad los bancos y las fintechs
Un banco tradicional casi siempre pide comprobante de ingresos, historial en el Buró de Crédito o un aval que respalde la solicitud. Eso deja fuera a la mayoría de los universitarios que aún no trabajan de forma fija.
Las fintechs enfocadas en jóvenes resuelven esto con modelos de aprobación distintos:
- Evalúan tu perfil con datos alternativos (edad, dispositivo, comportamiento digital), no un recibo de nómina.
- No exigen historial en el Buró de Crédito para la primera tarjeta.
- Ofrecen líneas de crédito iniciales bajas, pensadas para que no te sobreendeudes desde el arranque.
- Reportan tu comportamiento de pago al Buró, así empiezas a construir historial desde el primer mes.
Existe una segunda categoría: las tarjetas garantizadas, donde depositas un monto que respalda tu línea de crédito. Ese depósito reduce el riesgo para el emisor, así que la aprobación es prácticamente segura incluso sin ingresos ni historial.
Ninguna de estas dos rutas es “mejor” en abstracto. La decisión depende de si tienes algo de dinero disponible para dejar como garantía y de qué tan rápido quieres construir historial limpio antes de solicitar una tarjeta bancaria tradicional.
Comparativa: opciones para universitarios sin ingresos
| Tarjeta | Ingresos comprobables | Garantía | CAT aproximado | Reporta a Buró |
|---|---|---|---|---|
| Vexi | No requiere | No | Desde 68.2% (versión American Express) | Sí |
| Stori | No requiere | No | Variable según perfil | Sí |
| Nu México garantizada | No requiere | Sí, depósito con rendimiento | Variable según línea | Sí |
| Klar garantizada | No requiere | Sí, depósito con rendimiento | Variable según línea | Sí |
El CAT (Costo Anual Total) resume el costo real del crédito, no solo la tasa de interés. Antes de firmar, compáralo entre las opciones que tengas a la mano; los datos de esta tabla están vigentes a septiembre de 2026 y pueden cambiar, así que verifícalos directamente en cada app antes de solicitar.
Vexi y Stori: la opción sin depósito
Son las más buscadas por universitarios porque no piden nada más allá de tu identificación oficial y un celular.
- Solicitud 100% digital, aprobación en minutos.
- Línea de crédito inicial baja, que va subiendo si pagas a tiempo.
- Sin necesidad de inmovilizar dinero como garantía.
- El CAT puede ser más alto que el de un banco tradicional, así que conviene pagar el total cada mes y evitar usarlas para financiar compras grandes.
Nu y Klar: tarjetas garantizadas para construir historial
Aquí depositas un monto (por ejemplo, $2,000 o $3,000 MXN) que se convierte en tu línea de crédito disponible.
- El depósito genera rendimientos mientras la tarjeta está activa.
- La aprobación es prácticamente segura, porque el emisor no asume riesgo real.
- Sirve para construir historial crediticio limpio antes de solicitar una tarjeta bancaria tradicional.
- El límite de compra depende de lo que puedas depositar, así que no es la mejor opción si necesitas una línea alta desde el inicio.
Cómo elegir según tu situación
- Si no tienes nada de dinero disponible para garantía: Vexi o Stori te dan acceso inmediato sin inmovilizar fondos.
- Si tienes un ahorro pequeño y priorizas aprobación segura: una tarjeta garantizada como Nu o Klar es la ruta más predecible.
- Si ya tienes cuenta en un banco tradicional o un familiar puede ser aval: vale la pena comparar también las tarjetas para estudiantes de bancos como BBVA, que a veces piden aval en vez de comprobante de ingresos.
- Si tu meta es llegar a tu primera tarjeta de un banco grande en un año o dos: cualquiera de estas opciones te sirve, siempre que pagues el total cada mes y no solo el mínimo.
Antes de solicitar, revisa la anualidad, el CAT y las comisiones por atraso directamente en la app o el sitio oficial del emisor, y verifica que la institución esté registrada ante la CNBV o la Condusef. Empieza con una línea baja, paga siempre el total del estado de cuenta y usa la tarjeta como herramienta para construir historial, no como una extensión de tu mesada.
Preguntas frecuentes
¿Puedo tener una tarjeta de crédito siendo menor de edad?
No. En México necesitas ser mayor de edad para solicitar una tarjeta de crédito a tu nombre; si eres menor, la única opción es una tarjeta adicional de un familiar.
¿Afecta mi historial si empiezo con una tarjeta garantizada?
No de forma negativa. El historial se construye con tu comportamiento de pago, no con el tipo de tarjeta; una garantizada pagada a tiempo suma igual que una tradicional.
¿Qué pasa si solo pago el mínimo cada mes?
El saldo restante genera intereses altos y crece rápido. Como estudiante sin ingresos fijos, es la forma más común de terminar endeudado antes de graduarte, así que evita usar la tarjeta si no puedes cubrir el total.
Entérate más: Primer crédito a los 18: cómo empezar historial en el Buró sin caer en trampas

 Eric Sandhaus